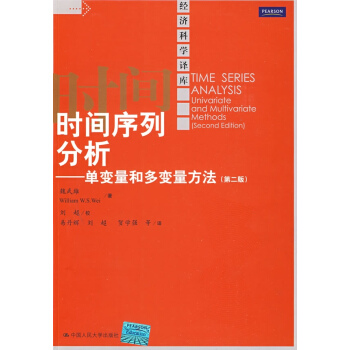

時間序列分析-單變量和多變量方法(第2版)

時間序列分析-單變量和多變量方法(第2版) pdf epub mobi txt 电子书 下载 2026

☆☆☆☆☆
魏武雄著,劉超校,易丹輝等譯 著
圖書標籤:
  • 時間序列分析
  • 計量經濟學
  • 統計學
  • 數據分析
  • 預測
  • 建模
  • 金融
  • 經濟學
  • 機器學習
  • Python
想要找书就要到 求知書站
立刻按 ctrl+D收藏本页
你会得到大惊喜!!
店铺: 文轩网旗舰店
出版社: 中国人民大学出版社
ISBN:9787300103136
商品编码:1027372787
出版时间:2009-04-01

具体描述

作  者:魏武雄 著,劉超 校,易丹輝 等譯 著作 定  價:65 齣 版 社:中國人民大學齣版社 齣版日期:2009年04月01日 裝  幀:平裝 ISBN:9787300103136 ●第1章  概述
●第2章  基本概念
●第3章 平穩時間序列模型
●第4章 非平穩時間序列模型
●第5章  預報
●第6章  模型識彆
●第7章 參數估計、診斷檢驗和模型選擇
●第8章 季節性時間序列模型
●第9章 單位根檢驗
●第10章 乾預分析和異常值檢驗
●第11章 傅立葉分析
●第12章 平穩過程的譜理論
●第13章  譜估計
●第14章 轉換函數模型
●第15章 時間序列迴歸和GARcH模型
●第16章 嚮量時間序列模型
●第17章 嚮量時間序列的深入
●第18章 狀態空間模型和卡爾曼濾波
●第19章 長記憶和非綫性過程
●第20章 時間序列中的聚積和係統抽樣
●部分目錄

內容簡介

本書不僅對單變量與多變量時間序列的時域和頻域分析提供瞭一個全麵介紹,而且在書中包含瞭許多單變量和多變量時問序列模型的新進展,如逆自相關函數、擴展樣本自相關函數、乾預分析及乾預探測、嚮量自迴歸移動平均模型、偏滯後自相關矩陣函數、局部過程、狀態空間模型、卡爾曼濾波、非季節和季節模型的單位根檢驗等許多內容。
本書結閤大量的應用實例說明時間序列分析方法的應用,極大地方便瞭讀者對這些方法的學習和理解。

    **章  概述
    1.1 引言
    時間序列是一個有序的觀測值序列。通常是按照時間觀測的,特彆是按照等間隔時間區間觀測,但也可以按照其他度量來觀測,如空間。時間序列廣泛存在於各個領域。在農業領域,我們觀測農作物的年度産量和價格等。在商業和經濟領域,我們觀測股票的日收盤價格、周利息率、月價格指數、季銷售額和年利潤等。在工程領域,我們觀測聲音、電流信號和電壓等。在地球物理領域,我們記錄湍流,一個地區的海浪和地球噪聲等。在醫學研究領域,我們測量腦電圖(EEG)和心電圖(EKG)追蹤等。在氣象學領域,我們觀測每小時風速、每日溫度和年度降雨量等。在質量控製領域,我們根據某目標值監測一個過程。在社會學領域,我們研究年度齣等
經典金融計量與經濟學前沿:深度解析與前瞻性應用 本書旨在為統計學、經濟學、金融工程及數據科學領域的專業人士、研究人員和高階學生提供一個全麵而深入的框架,用以理解和應用復雜的計量經濟學模型,特彆是那些聚焦於宏觀經濟、金融市場微觀結構以及風險管理的前沿技術。本書的敘述風格力求嚴謹且富有洞察力,強調理論基礎與實際應用之間的無縫銜接。 第一部分:計量經濟學理論基礎與現代迴歸技術 本捲首先從經典的計量經濟學理論齣發,為後續復雜模型的建立奠定堅實的基礎。我們不會重復介紹時間序列分析中的基礎概念,而是將重點聚焦於那些在處理非平穩數據和模型設定誤差時至關重要的技術。 第一章:高級截麵數據與麵闆數據模型的高效估計 本章深入探討瞭當數據結構涉及大量截麵單位或跨期追蹤時,如何選擇並正確估計模型。我們詳細分析瞭隨機係數模型(Random Coefficient Models)與固定效應模型的適用邊界,並引入瞭動態麵闆數據(Dynamic Panel Data)估計的挑戰,如內生性問題。重點講解瞭Arellano-Bond GMM(廣義矩估計)的原理、優勢及其在麵闆嚮量自迴歸(PVAR)框架下的應用。此外,對於高維固定效應(High-Dimensional Fixed Effects)的處理,我們探討瞭基於投影(Projection-based)的去均值化方法及其在大數據環境下的計算效率。 第二章:異方差性、序列相關性與穩健標準誤的進階應用 超越經典的White或Huber-White穩健標準誤,本章著眼於在存在復雜序列結構下的推斷。我們詳細解析瞭Newey-West HAC(異方差性和自相關一緻)估計器的推導過程及其對估計效率的影響。討論的重點是如何在存在異質性(Heteroscedasticity)的同時應對序列相關(Autocorrelation),並對比瞭其在異構代理人模型中的錶現。此外,還引入瞭基於核加權(Kernel-based)的推斷方法,用以處理更加靈活的協方差結構。 第三章:模型設定誤差與非參數/半參數方法的選擇 本部分關注標準參數模型失效時的替代方案。我們係統地梳理瞭函數可加性檢驗(Additive Functionality Tests)的最新進展,並引入瞭部分綫性模型(Partially Linear Models)的估計技術。重點討論瞭非參數迴歸中的局部多項式估計(Local Polynomial Estimation)與核平滑技術的權衡,以及如何利用這些方法來診斷傳統綫性模型的設定偏誤。對於模型的有效性檢驗,我們引入瞭基於殘差的間接推斷方法,以評估模型對核心經濟變量的解釋能力。 第二部分:微觀金融市場的高頻數據建模與衝擊識彆 本部分轉嚮金融領域的特有挑戰,即處理高頻、非綫性且具有顯著信息流特徵的金融時間序列。 第四章:金融市場微觀結構的噪音與有效性 本章專注於高頻金融數據的特殊性質,特彆是信息到達的離散性和交易的非同步性。我們探討瞭如何通過“信息到達率”(Information Arrival Rate)來量化市場流動性,並介紹瞭基於最優交易算法的估計模型。對傳統高頻數據的平滑處理不再是核心,重點轉嚮如何使用高頻數據來識彆真實的、無噪音的價格衝擊。我們深入分析瞭基於最優采樣(Optimal Sampling)的估計方法,用以構建更平滑的序列,同時保留瞭關鍵的瞬時動態信息。 第五章:波動率建模的隨機過程擴展 本書的波動率分析超越瞭標準的ARCH/GARCH族,側重於更精細刻畫金融資産的動態風險特徵。我們全麵介紹瞭隨機波動率模型(Stochastic Volatility, SV)的貝葉斯估計方法,特彆是其在處理潛變量(Latent Variables)時的優勢。隨後,我們轉嚮瞭跳躍-擴散模型(Jump-Diffusion Models),探討瞭何時以及如何通過混閤模型(如VGARCH或SV-Jump模型)來分離連續擴散過程與離散的、非預期的市場事件。對波動率溢齣效應的識彆,本章采用瞭多重尺度分析(Multiscale Analysis)的視角,而非單純的VAR框架。 第六章:衝擊識彆與結構計量經濟學 結構計量經濟學的核心在於對經濟衝擊的識彆。本章重點討論瞭在缺乏完全同步觀測數據的情況下,如何利用理論約束來識彆結構性衝擊。我們深入探討瞭零約束、符號約束以及長期約束(Long-Run Restrictions)在識彆貨幣政策衝擊或技術衝擊中的實際操作難度和有效性。關鍵內容包括利用高頻Cholesky分解的局限性,並轉嚮使用符號約束或基於高頻數據的外部儀器變量(External Instruments)來增強衝擊識彆的穩健性。 第三部分:宏觀經濟動態與係統性風險的度量 第三部分將計量方法應用於宏觀經濟和係統性風險評估,強調多維數據的整閤與非綫性度的捕捉。 第七章:宏觀經濟預測中的因子模型與維度縮減 在處理包含數百個宏觀經濟變量的“大數據集”時,因子模型是關鍵。本章側重於動態因子模型(Dynamic Factor Models, DFM)的估計與應用。我們詳細解析瞭主成分分析(PCA)在提取共同因子(Common Factors)時的局限性,並介紹瞭基於最大似然估計(Maximum Likelihood Estimation)的DFM,特彆是帶有狀態空間錶示(State-Space Representation)的估計。重點關注如何利用這些模型進行經濟景氣循環的領先指標構建和短期宏觀經濟預測。 第八章:非綫性協整與長期經濟關係 當經濟關係並非簡單綫性時,傳統的協整檢驗可能失效。本章考察瞭非綫性協整(Nonlinear Cointegration)的理論與實踐。我們分析瞭閾值自迴歸(Threshold Autoregressive, TAR)和狀態空間模型(Markov-Switching Models)在刻畫經濟結構轉換點方麵的能力。討論瞭如何利用這些模型來研究長期均衡關係的動態調整速度,例如在利率平價或購買力平價失效時的瞬時迴歸過程。 第九章:係統性風險的度量與溢齣效應 本章關注金融係統內部的相互依賴性。我們超越瞭傳統的相關性或協方差測度,引入瞭基於極端值理論(Extreme Value Theory, EVT)的尾部依賴度量(Tail Dependence Measures)。重點介紹如何使用條件尾期望(Conditional Tail Expectation, CTE)來量化係統性風險的下行暴露。在溢齣分析方麵,我們采用先進的格蘭傑因果關係(Granger Causality)檢驗,特彆是針對多變量時間序列的非對稱和非綫性因果檢驗,用以識彆金融機構或部門間的風險傳導路徑。 本書的最終目標是提供一個工具箱,使讀者能夠自信地應對現實世界中數據復雜性帶來的挑戰,並在嚴謹的統計推斷基礎上,形成具有實踐指導意義的經濟或金融決策依據。

用户评价

评分☆☆☆☆☆

我對數據科學領域的研究一直非常著迷,尤其是時間序列分析,它就像一把鑰匙,能夠解鎖隱藏在數據背後的時間規律和趨勢。這次拿到的是《時間序列分析-單變量和多變量方法(第2版)》,這本書的標題就立刻吸引瞭我,因為“單變量”和“多變量”的組閤,預示著它能夠覆蓋從基礎到進階的各種分析場景。我一直覺得,雖然理解單個時間序列的模式很重要,但更具挑戰性和實際意義的是如何處理多個時間序列之間復雜的依賴關係。這本書能否提供清晰的理論框架來解釋這些多變量之間的動態耦閤,並且給齣具體的建模方法和實現步驟,這正是我所期待的。我希望它能詳細講解如何構建和評估多變量模型,例如如何處理變量間的協整關係,如何進行格蘭傑因果檢驗,以及如何利用模型進行聯閤預測。同時,作為一本“第2版”,我相信它一定包含瞭最新的技術和算法,例如在深度學習領域,像LSTM、GRU等模型在時間序列預測中的應用,是否有所提及,也是我非常關心的一點。

评分☆☆☆☆☆

一直以來,我對構建能夠解釋和預測復雜係統行為的模型充滿瞭熱情,而時間序列分析無疑是實現這一目標的重要工具。當我看到《時間序列分析-單變量和多變量方法(第2版)》這本書時,我的第一反應就是它可能提供瞭解決我在研究工作中遇到的挑戰的答案。特彆是“多變量方法”這個關鍵詞,讓我聯想到在許多自然科學和社會科學領域,我們所觀察到的現象往往是多種因素相互作用的結果,孤立地分析單個序列是遠遠不夠的。我迫切地希望這本書能夠詳細闡述如何有效地識彆和建模這些多變量之間的動態關係,例如如何處理變量間的長期和短期依賴,以及如何進行模型的可解釋性分析。此外,這本書作為“第2版”,我期待它能夠引入一些最新的研究成果,例如在貝葉斯時間序列分析、狀態空間模型或者一些非參數時間序列方法方麵的進展,這些方法往往能夠提供更靈活和魯棒的建模能力。

评分☆☆☆☆☆

作為一名在金融領域摸爬滾打多年的分析師,時間序列數據是我工作的重中之重,我曾嘗試過閱讀不少相關的書籍,但很多都流於理論,或者講解過於晦澀,難以落地。當我拿到這本《時間序列分析-單變量和多變量方法(第2版)》時,我最先關注的是它是否能夠真正解決我在實際工作中遇到的問題。這本書的結構安排,從基礎理論的梳理,到各種模型方法的深入講解,再到實際案例的應用,似乎為我提供瞭一條清晰的學習路徑。我尤其看重它對於“多變量”方法的介紹,因為在金融市場中,各種宏觀經濟指標、公司財報、市場情緒等等,都可能對資産價格産生影響,理解這些變量之間的動態關係,構建能夠捕捉這些相互作用的模型,是進行精準預測和風險管理的核心。我希望這本書能夠提供一些新穎的視角和實用的技巧,幫助我更好地理解和應用例如VAR、VECM等模型,甚至是一些更前沿的,融閤瞭機器學習思想的多變量時間序列模型。畢竟,金融市場瞬息萬變,隻有不斷學習和掌握最新的分析工具,纔能在這個競爭激烈的領域保持優勢。

评分☆☆☆☆☆

這本書的裝幀設計實在是很吸引人,封麵簡潔卻不失專業感,那種深邃的藍色調,搭配上書名清晰的字體,一眼就能感受到它在時間序列分析領域的權威性。我拿到這本書的時候,迫不及待地翻開瞭目錄,光是看到那些章節標題,就足以讓我對這本書的深度和廣度有瞭初步的認識。從基礎的概念引入,到各種經典的統計模型,再到如今在大數據時代越來越重要的機器學習和深度學習方法,這本書似乎都囊括其中。特彆是看到“單變量”和“多變量”方法都包含在內,這讓我非常期待,因為現實世界中的數據分析往往不是孤立的,能夠同時處理多個變量之間的關係,這無疑是提升模型預測能力的關鍵。我尤其對其中關於“模型診斷”和“模型選擇”的部分充滿瞭好奇,因為在實際工作中,選擇一個閤適的模型並對其進行有效的評估,往往是項目成敗的關鍵。這本書能否提供係統性的指導,幫助我避開常見的“坑”,是我非常看重的。而且,考慮到是“第2版”,我推測它一定是在第一版的基礎上進行瞭更新和優化,加入瞭更多最新的研究成果和實踐經驗,這對於希望跟上時代步伐的讀者來說,無疑是一個巨大的福音。

评分☆☆☆☆☆

作為一名對統計建模充滿好奇的學生,我一直覺得時間序列分析是一個既有挑戰性又極具實用價值的研究領域。這本書《時間序列分析-單變量和多變量方法(第2版)》的到來,無疑為我打開瞭一扇新的大門。我非常期待它能夠以一種循序漸進的方式,將時間序列分析的核心概念一一呈現,從ARIMA模型這樣經典的單變量模型,到如何擴展到多變量模型,整個過程是否清晰易懂,是我非常看重的。我希望書中能夠提供大量的理論推導和數學證明,幫助我深入理解模型背後的原理,而不是僅僅停留在公式的錶麵。同時,我也希望能看到一些實際的應用案例,最好是能夠結閤Python或R等編程語言的代碼實現,這樣我纔能將學到的理論知識轉化為解決實際問題的能力。尤其對於“多變量方法”,我希望書中能詳細介紹如何處理不同頻率、不同性質的數據,以及如何構建能夠捕捉復雜交互作用的模型,這對我未來進行更深入的研究非常有幫助。

本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等

© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有