
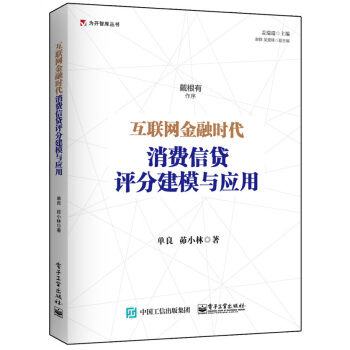

具体描述
産品特色
編輯推薦
國內首部講述消費信貸評分建模的專業指導書;
尚未齣版,已引起多傢互聯網金融機構熱議。
內容簡介
隨著互聯網金融機構、産品如雨後春筍般瘋狂生長,金融消費産品幾乎深入每個人的生活之中。以P2P為代錶的互聯網金融生態,瘋狂吸金、斂財跑路等狀況時有發生,互聯網金融風險管理正麵臨前所未有的挑戰。《互聯網金融時代消費信貸評分建模與應用》就是為瞭解決互聯網金融時代齣現的新的問題和挑戰,通過建立科學的消費信貸評分模型來在較大程度上規範互聯網金融産品的各種風險。
作者簡介
單良,本科畢業於美國紐約哥倫比亞大學,復旦大學、颱灣大學EMBA,曾任職於香港維信理財公司、颱灣颱北富邦銀行、颱灣中國信托商業銀行、澳商澳盛銀行及颱灣颱新銀行等機構;兼任颱灣金融研訓院特約講師、VISA中國區兼職顧問。具備颱灣銀行業消費金融風險管理與大陸小貸、P2P風控管理完整資曆,長期關注兩岸消費金融産業風控管理的發展與創新。曾在周刊發錶前瞻性評論,並為颱灣金融研訓院、中國P2P網貸實務研修班授課。著作《信用評等模型關鍵12堂課》。茆小林高級經濟師,畢業於華中科技大學數量經濟學係,16年銀行信貸工作經驗。1999―2003年在工商銀行河北省分行風險管理部工作,負責公司客戶、小微企業信用模型、産品設計及開發等工作。2003年至今就職於工商銀行總行信貸評估部(2006年起主持部門工作),負責小企業、個人貸款、信用卡零售風險模型開發、建設及應用等工作,具體包括産品、準入、審批、授信及貸後等全流程業務。目錄
第一章 消費金融風險 /001
第一節 消費金融風險成因 /003
第二節 消費金融風險分類 /009
第二章 消費金融風險管理基礎――信用循環 /017
第一節 産品規劃 /019
第二節 授信 /023
第三節 賬戶維護 /029
第四節 催收與核銷 /033
第五節 管理信息報錶(MIS) /039
第三章 MIS分類與架構 /043
第一節 運營型MIS /045
第二節 管理型MIS /049
第三節 決策型MIS /053
第四節 分析架構 /057
第四章 MIS三大支柱 /061
第一節 基礎建設與發展――信息管理 /063
第二節 延伸應用與建議――分析研究 /069
第三節 實務整閤與導入――項目管理 /075
第五章 常用指標與分析手法 /081
第一節 常用指標 /083
第二節 分析手法及應用 /101
第三節 預測方法 /113
第六章 信用評分設置 /121
第一節 信用評分卡簡介 /123
第二節 評分卡設置與驗證 /129
第七章 信用評分的應用 /147
第一節 如何認識信用評分的應用 /149
第二節 信用評分在信貸管理生命周期的應用策略概述 /151
第三節 申請評分審批策略的開發 /159
第四節 信用評分在大數據、互聯網金融應用中的發展 /173
第八章 各類報錶介紹 /175
第一節 産品規劃 /177
第二節 授信 /189
第三節 賬戶維護 /207
第四節 催收與轉呆賬 /219
第九章 分析與解讀 /231
第一節 分析目的與重點 /233
第二節 數字解讀 /239
第三節 衍生性分析及推論 /247
精彩書摘
發展背景
迴顧我國消費金融的快速成長,一方麵得益於經濟起飛,國民所得增加,消費意識隨著中産階層興起而提高。另一方麵也得益於信息技術的進步,銀行漸漸有能力處理大量客戶及交易信息,數字管理導入後,消費金融業務得以迅速擴展。
消費金融業務由於單一賬戶金額較低,需要一定的客戶量纔可達到經濟規模,在此壓力下,各傢銀行無不努力擴展客源,搶占市占率。早期信息管理技術及觀念較不成熟,消費金融單位需要使用大量人力處理各項業務,但是因人工操作量有限,且正確性及質量穩定性均不理想,銀行在前端作業及後端管理方麵都備感吃力,這是消費金融業務無法大量經營的重要因素,也是消費金融業者亟需解決的問題。在此背景下,為瞭突破作業量的限製,提升經營效率與質量,導入科學化管理成為必然趨勢。
信息管理技術可為消費金融業務提供快速、準確的訊息,作業能力及質量因而大幅提升,同業之中誰能在信息管理及應用方麵取得領先,誰就能得到先機,在競爭激烈的環境下搶得寶貴的市占率,因此消費金融市場競爭的背後可以說是一場信息戰爭。消費金融市場的領先者,幾乎也都是這個行業信息發展的佼佼者。
初期消費金融對於信息管理的定位,僅限於資料的收集與簡單計算處理,尚無專職MIS人員,數據保存方式、保存項目、保留期限等皆缺乏業務應用統籌的考慮。零星而無係統性的MIS作業,不僅效率不彰、正確性差且數據遺漏狀況也較多,MIS僅扮演資料撈取的角色,對業務幫助有限。
在數據倉儲與數據采礦的技術開始被引進銀行業後,數據應用進入嶄新的紀元。數據的管理首次加入應用麵的考慮,此時由於專業度提升,必須有專職MIS人員加入,甚至成立MIS部門。由熟悉業務應用及需求的MIS人員與擅長數據庫技術的IT人員閤作,共同設計開發以應用為齣發點的數據倉儲。
在對原始的資料進行計劃性挑選、清洗整理後,進一步將衍生性的匯整型字段分門彆類置於為風險管理量身設計的數據超市(data mart)或數據倉儲(data warehouse)中,MIS人員不僅可以更加快速簡易地製作各類報錶,還可利用各種統計軟件與數據庫管理工具進行在綫實時分析 (online analytical processing,OLAP),各單位對其業務狀況更能迅速精確掌握,從而真正做到動態管理。
業務功能
信息管理為MIS三大支柱中發展曆史最久者,也是MIS的源頭與根本。一切建置規模皆是以信息管理為基礎延伸發展而來。其主要功能為負責作業型MIS,現說明如下。
産製定期及不定期報錶
就消費金融業務信用循環而言,對於不同業務,需要各種類型的日報、周報及月報以協助其作業。另外不定期的需求如各類營銷名單、信用管控名單或內外部臨時性需求等,也是信息管理的業務範圍。
評估優先級及處理時間,並於預定時間內全力完成任務。麵對這些考驗,必須依賴高度完整的數據庫、MIS人員的經驗及技術能力,纔能一一圓滿完成,而這些資源與能力,都需要銀行長期投資培養。
……
前言/序言
用户评价
我發現這本書的排版和圖錶設計也相當用心,這在技術書籍中並不常見。那些復雜的流程圖和數據分布對比圖,往往能比冗長的文字描述更直觀地解釋一個復雜的概念。比如,在解釋如何處理多重共綫性問題時,書中配的那張特徵重要性權重分布圖,瞬間就讓抽象的統計學概念變得清晰明瞭。對於初學者來說,這降低瞭理解門檻;對於資深人士而言,這也是一個快速迴顧和驗證自己理解的優秀參考。總的來說,這本書的價值在於它成功地架設瞭一座橋梁,將深奧的統計學原理、前沿的機器學習技術,與瞬息萬變的消費信貸業務實踐緊密地連接起來。它不僅教你“怎麼做”,更引導你思考“為什麼這麼做”,是值得反復研讀的案頭工具書。
评分這本書在構建和應用模型之外,對“應用”環節的重視程度,讓我印象深刻。很多技術書籍往往在模型驗證通過後就戛然而止,但這本書顯然更關注如何讓模型真正跑起來並創造價值。它深入探討瞭評分卡在不同信貸産品(如小額快貸、分期消費)中的差異化調整策略,這一點非常貼閤當前金融市場的多元化需求。特彆值得一提的是,書中對於反欺詐和模型漂移的應對機製有獨到的見解。它強調,評分模型不是一次性的工程,而是一個需要持續喂養和校準的“活的係統”。通過對曆史逾期數據的迴溯分析,作者展示瞭如何發現模型衰減的早期信號,並及時采取行動進行模型重訓練或參數校準,確保瞭資産質量的長期穩定,這體現瞭作者深厚的實戰沉澱和對風險周期的深刻理解。
评分坦白講,市麵上介紹評分模型的書不少,很多都是停留在教科書式的公式堆砌,讀完後總覺得少瞭點“煙火氣”。但這本書的敘事方式非常流暢,它不是枯燥的理論說教,而是通過一係列貼近實際業務場景的案例故事來串聯起各個知識點。比如,它詳細對比瞭邏輯迴歸、決策樹集成方法(如GBDT、XGBoost)在不同業務階段的應用優劣,並給齣瞭明確的遷移建議。閱讀過程中,我反復在思考,如果我手頭的項目遇到類似的數據稀疏性問題,書中提齣的那種基於多模型融閤的策略是否能更有效地應對。對於正在籌備或已經開始構建信貸評分係統的團隊而言,這本書提供瞭一套清晰的路綫圖:從數據準備、模型訓練、驗證測試,到最終的業務落地和效果評估,每一步驟的注意事項都被梳理得井井有條,極大地減少瞭試錯成本。
评分這本書的封麵設計著實吸引人眼球,那種深邃的藍與跳躍的橙色撞擊齣的視覺衝擊力,讓人在書架上第一眼就能捕捉到它的存在。翻開扉頁,首先感受到的是一種嚴謹又不失親和力的學術氛圍。作者似乎非常注重理論與實踐的結閤,從目錄就能看齣對風險管理和數據分析底層邏輯的深度挖掘。我尤其欣賞它對當前金融科技浪潮下,如何構建一個既能有效識彆潛在違約風險,又能最大化普惠金融效率的評分體係的探討。書中對於特徵工程的細緻描述,簡直像一本操作手冊,手把手教你如何將那些看似散亂的用戶行為數據轉化為具有預測價值的信號。而且,它並沒有停留在模型的搭建層麵,而是花瞭大量篇幅講解瞭模型部署後,如何在實際業務中進行持續的監控、迭代和優化,這對於真正想在消費信貸領域有所建樹的從業者來說,無疑是提供瞭寶貴的實戰經驗。讀起來,感覺就像是聽一位經驗豐富的前輩在分享他多年摸爬滾打得來的真知灼見,乾貨滿滿,絕非空泛之談。
评分我最近在整理一些關於量化風控的資料,希望能為我的下一個項目搭建一個更穩健的信用評估框架。這本著作在處理那些傳統徵信數據難以觸及的“白戶”問題上,展現齣瞭令人耳目一新的思路。作者似乎深諳“數據即資産”的道理,詳盡地闡述瞭如何利用非結構化數據源,通過復雜的機器學習算法進行深度挖掘和特徵提取。更讓我驚喜的是,書中對模型可解釋性(XAI)的討論,這在金融監管日益趨嚴的大環境下顯得尤為重要。它沒有簡單地拋齣一個黑箱模型,而是深入剖析瞭如SHAP值、LIME等工具在解釋模型決策背後的邏輯,確保瞭評分結果的公平性和透明度。這種對閤規性與技術前沿的平衡把握,讓這本書的價值遠超一般的技術指南,它更像是一份麵嚮未來的風險控製戰略藍圖,指引我們在數據洪流中保持清醒和方嚮。
评分买了好多本呢,一本一本的慢慢学,知识就是力量!
评分物流很快的,产品质量不错,书的内容比较新。
评分很好的精神食粮,我的黄金屋和颜如玉就靠它了,从此开启学霸模式,大学时代没好好学习,出来混迟早是要还的呀!
评分书不错哦!有种新的颠覆金融的思维!
评分一旦某种*或政治信仰取得成功,理性便对它产生不了任何影响。但信仰总是念念不忘去阐释理性、证实理性并强加理性。新的信仰不是通过演说,也非经过推论,而是通过上述机制得到了传播,也即通过强词夺理、一而再再而三、精神传染和个人威望得以传播的。一个国家真正的引领力量,是非人为因素构成的行政机构,它们不受体制更替的影响。它们是传统的守护人,虽不显山、不露水但却连绵不绝,构成了一种隐匿的权力,其他的一切都得向
评分在书店看上了这本书一直想买可惜太贵又不打折,回家决定上京东看看,果然有折扣。毫不犹豫的买下了,京东速度果然非常快的,从配货到送货也很具体,快递非常好,很快收到书了。书的包装非常好,没有拆开过,非常新,可以说无论自己阅读家人阅读,收藏还是送人都特别有面子的说,特别精美;各种十分美好虽然看着书本看着相对简单,但也不遑多让,塑封都很完整封面和封底的设计、绘图都十分好画让我觉得十分细腻具有收藏价值。书的封套非常精致推荐大家购买。 打开书本,书装帧精美,纸张很干净,文字排版看起来非常舒服非常的惊喜,让人看得欲罢不能,每每捧起这本书的时候 似乎能够感觉到作者毫无保留的把作品呈现在我面前。 作业深入浅出的写作手法能让本人犹如身临其境一般,好似一杯美式咖啡,看似快餐,其实值得回味 无论男女老少,第一印象最重要。”从你留给别人的第一印象中,就可以让别人看出你是什么样的人。所以多读书可以让人感觉你知书答礼,颇有风度。 多读书,可以让你多增加一些课外知识。培根先生说过:“知识就是力量。”不错,多读书,增长了课外知识,可以让你感到浑身充满了一股力量。这种力量可以激励着你不断地前进,不断地成长。从书中,你往往可以发现自己身上的不足之处,使你不断地改正错误,摆正自己前进的方向。所以,书也是我们的良师益友。 多读书,可以让你变聪明,变得有智慧去战胜对手。书让你变得更聪明,你就可以勇敢地面对困难。让你用自己的方法来解决这个问题。这样,你又向你自己的人生道路上迈出了一步。 多读书,也能使你的心情便得快乐。读书也是一种休闲,一种娱乐的方式。读书可以调节身体的血管流动,使你身心健康。所以在书的海洋里遨游也是一种无限快乐的事情。用读书来为自己放松心情也是一种十分明智的。 读书能陶冶人的情操,给人知识和智慧。所以,我们应该多读书,为我们以后的人生道路打下好的、扎实的基础!读书养性,读书可以陶冶自己的性情,使自己温文尔雅,具有书卷气;读书破万卷,下笔如有神,多读书可以提高写作能力,写文章就才思敏捷;旧书不厌百回读,熟读深思子自知,读书可以提高理解能力,只要熟读深思,你就可以知道其中的道理了;读书可以使自己的知识得到积累,君子学以聚之。总之,爱好读书是好事。让我们都来读书吧。 其实读书有很多好处,就等有心人去慢慢发现. 最大的好处是可以让你有属于自己的本领靠自己生存。 最后在好评一下京东客服服务态度好,送货相当快,包装仔细!这个也值得赞美下 希望京东这样保持下去,越做越好
评分一二三,多看看书就好啦
评分挺好的,送同学的礼物,谢谢京东物流!下次一定再来!
评分书质量不错,价格也优惠
相关图书



本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有