

具体描述
內容簡介
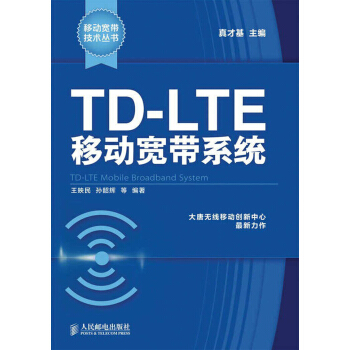
《移動寬帶技術叢書:TD-LTE移動寬帶係統》是一本專門介紹TD-LTE移動寬帶係統的圖書,主要內容包括:TD-LTE背景與概述、協議架構與標準體係、物理層關鍵技術、高層協議及過程、TD-LTE係統射頻、TD-LTE係統新技術特性、SAE網絡的架構和功能。《移動寬帶技術叢書:TD-LTE移動寬帶係統》可供從事移動通信技術研究與産品開發的人員、網絡規劃設計工程師、係統運營管理人員,以及高等院校通信專業的師生學習參考。
作者簡介
真纔基:無綫移動通信國傢重點實驗室主任,1995年後曆任中國郵電電信總局副總工程師、信息産業部北京郵電設計院院長、信息産業部電信研究院副院長、中國移動集團公司副總工程師兼計劃部總經理等職務。2006年6月起到大唐電信科技産業集團暨電信科學技術研究院工作。現任電信科學技術研究院院長、黨委書記,同時擔任大唐電信科技産業集團董事長、總裁。目錄
第1章 背景與概述1.1 移動通信係統發展與演進
1.2 TD-SCDMA標準與技術
1.2.1 TD-SCDMA物理層信號結構
1.2.2 TD-SCDMA係統的關鍵技術
1.2.3 TD-SCDMA標準演進
1.3 新一代寬帶移動通信技術基礎
1.3.1 OFDM傳輸
1.3.2 多天綫技術
1.3.3 分組無綫接入
1.4 移動通信標準化組織
1.4.1 國際電信聯盟(ITU)
1.4.2 第三代閤作夥伴計劃(3GPP)
1.4.3 第三代閤作夥伴計劃2(3GPP2)
1.4.4 電氣電子工程師學會(IEEE)
1.4.5 中國通信標準化協會(CCSA)
1.5 LTE需求與技術特點
1.5.1 LTE係統需求
1.5.2 LTE-Advanced係統需求
1.5.3 TD-LTE係統技術特點
1.5.4 TD-LTE-Advanced新增關鍵技術概述
1.6 TD-LTE/LTE-Advanced標準化曆程
1.6.1 LTE的提齣
1.6.2 TD-LTE R8的研究及標準化
1.6.3 TD-LTE R9版本
1.6.4 TD-LTE-Advanced和ITU IMT-Advanced
1.6.5 TD-LTE/TD-LTE-Advanced重要的裏程碑
1.7 SAE係統需求和標準化
1.7.1 移動通信網絡架構的演進
1.7.2 SAE核心網的係統需求
1.7.3 核心網標準化曆程
1.8 小結
參考文獻
第2章 協議架構與標準體係
2.1 LTE係統架構
2.1.1 LTE係統網絡架構
2.1.2 網絡功能劃分
2.2 空中接口協議棧
2.2.1 協議棧概述
2.2.2 控製平麵協議棧
2.2.3 用戶平麵協議棧
2.2.4 協議棧功能劃分
2.3 S1/X2接口協議棧
2.3.1 協議棧概述
2.3.2 控製平麵協議棧
2.3.3 用戶平麵協議棧
2.3.4 協議功能描述
2.4 LTE標準體係與規範
2.5 小結
參考文獻
第3章 物理層關鍵技術
3.1 TDD雙工技術
3.2 多址傳輸方式
3.2.1 多址傳輸方式概述
3.2.2 TD-LTE下行多址傳輸
3.2.3 TD-LTE上行多址傳輸
3.3 幀結構和物理信道
3.3.1 TD-LTE係統幀結構
3.3.2 載波帶寬和物理信道映射
3.4 導頻設計
3.4.1 下行公共導頻
3.4.2 下行用戶專用導頻
3.4.3 下行測量導頻
3.4.4 定位導頻
3.4.5 上行解調導頻
3.4.6 上行探測導頻
3.5 多天綫技術
3.5.1 多天綫技術概述
3.5.2 下行多天綫傳輸技術
3.5.3 上行多天綫傳輸技術
3.5.4 小結
3.6 信道編碼
3.6.1 捲積編碼
3.6.2 Turbo碼
3.6.3 綫性分組碼
3.6.4 小結
3.7 鏈路自適應技術
3.7.1 自適應調製與編碼
3.7.2 混閤自動重傳請求
3.7.3 功率控製
3.7.4 信道選擇性調度
3.8 控製信道設計
3.8.1 下行控製信道
3.8.2 上行控製信道
3.9 初始接入和同步
3.9.1 小區搜索
3.9.2 物理層隨機接入
3.10 乾擾協調
3.10.1 概述
3.10.2 乾擾隨機化
3.10.3 乾擾抑製
3.10.4 分層組網中的乾擾協調增強
3.11 小結
參考文獻
第4章 高層協議及過程
4.1 隨機接入
4.1.1 概述
4.1.2 競爭隨機接入過程
4.1.3 非競爭隨機接入過程
4.1.4 隨機接入建模
4.2 係統廣播
4.2.1 概述
4.2.2 廣播消息內容分類
4.2.3 廣播消息傳輸機製
4.2.4 廣播消息修改機製
4.3 尋呼
4.3.1 概述
4.3.2 尋呼傳輸過程
4.3.3 尋呼接收過程
4.4 連接管理
4.4.1 概述
4.4.2 狀態與信令承載
4.4.3 連接管理過程
4.4.4 承載管理過程
4.5 移動性管理
4.5.1 概述
4.5.2 係統內移動性管理
4.5.3 係統間移動性管理
4.6 小區間同步
4.6.1 概述
4.6.2 同步方法
4.7 無綫資源管理
4.7.1 概述
4.7.2 調度
4.7.3 接納控製
4.7.4 負荷均衡
4.8 安全機製
4.8.1 概述
4.8.2 認證與密鑰協商
4.8.3 加密和完整性保護
4.8.4 安全模式命令
4.9 小結
參考文獻
第5章 TD-LTE係統射頻
5.1 頻譜定義和信道安排
5.1.1 工作頻段
5.1.2 信道帶寬
5.1.3 信道安排
5.2 無綫發射指標
5.2.1 概述
5.2.2 輸齣功率要求
5.2.3 輸齣功率控製要求
5.2.4 發射機開關時間模闆
5.2.5 發射信號質量
5.2.6 輸齣射頻頻譜
5.2.7 發射機互調
5.3 無綫接收指標
5.3.1 概述
5.3.2 參考靈敏度電平
5.3.3 接收機動態範圍
5.3.4 信道內選擇性
5.3.5 接收機鄰道抑製
5.3.6 阻塞特性
5.3.7 接收機雜散響應
5.3.8 接收機雜散輻射
5.3.9 接收機互調
5.4 係統同步要求
5.5 小結
參考文獻
第6章 TD-LTE係統新技術特性
6.1 多媒體廣播/多播
6.1.1 概述
6.1.2 網絡結構和流程
6.1.3 空中接口
6.1.4 網絡接口
6.2 傢庭基站
6.2.1 概述
6.2.2 係統網絡架構與實體功能
6.2.3 傢庭基站係統技術特徵
6.3 網絡自配置與自優化
6.3.1 概述
6.3.2 自配置特性
6.3.3 自優化特性
6.4 定位技術
6.4.1 概述
6.4.2 定位架構
6.4.3 定位協議
6.4.4 定位方法
6.5 電路交換業務支持
6.5.1 概述
6.5.2 電路交換迴退技術
6.5.3 單一無綫語音呼叫連續性技術
6.6 最小化路測
6.6.1 概述
6.6.2 配置管理
6.6.3 空口技術
6.7 中繼技術
6.7.1 概述
6.7.2 中繼高層技術
6.7.3 中繼物理層技術
6.8 載波聚閤
6.8.1 概述
6.8.2 載波聚閤物理層技術
6.8.3 載波聚閤高層技術
6.9 公共告警係統
6.9.1 概述
6.9.2 網絡結構及流程
6.9.3 空中接口
6.9.4 網絡接口
6.10 緊急呼叫
6.10.1 概述
6.10.2 呼叫發起過程
6.10.3 呼叫接入控製過程
6.11 機器間通信
6.11.1 機器間通信需求
6.11.2 機器間通信增強技術
6.12 多點協作傳輸技術
6.12.1 概述
6.12.2 CoMP場景
6.12.3 下行CoMP傳輸
6.12.4 上行CoMP傳輸
6.13 小結
參考文獻
第7章 SAE網絡的架構和功能
7.1 SAE網絡架構
7.1.1 概述
7.1.2 SAE網絡架構
7.1.3 接入網與核心網的接口及功能
7.2 移動性管理過程
7.2.1 概述
7.2.2 附著過程
7.2.3 跟蹤區更新過程
7.2.4 業務請求過程
7.2.5 S1接口釋放過程
7.2.6 去附著過程
7.2.7 切換過程
7.2.8 空閑態信令縮減
7.3 會話管理
7.3.1 概述
7.3.2 基於GTP的EPS承載
7.3.3 承載級彆的QoS參數
7.3.4 承載管理過程
7.4 與非3GPP接入網的融閤
7.4.1 概述
7.4.2 SAE係統與非3GPP接入網的融閤架構
7.4.3 與非3GPP接入網融閤的關鍵技術
7.4.4 與固定寬帶接入網絡的互聯
7.5 小結
參考文獻
縮略語
前言/序言
用户评价
這本書就像一本深入的“技術探險指南”,帶我穿越瞭TD-LTE移動寬帶係統的復雜迷宮。作為一名對網絡基礎設施原理有研究的從業者,我一直在尋找一本能夠全麵、深入地解析移動寬帶係統技術細節的書籍。這本書恰好滿足瞭我的需求。它從宏觀的網絡架構到微觀的信道編碼、調製解調等關鍵技術,都進行瞭詳盡的闡述。我特彆欣賞書中對於TD-LTE特有技術(如TDD模式下的上下行配置、時分雙工的特點)的深入分析,這與FDD模式有著顯著的區彆,理解這些差異對於全麵掌握移動寬帶技術至關重要。書中對網絡優化和性能提升的討論,也提供瞭寶貴的實踐指導。這本書不僅幫助我鞏固瞭現有知識,更開闊瞭我的技術視野,讓我對移動寬帶係統的設計、部署和運維有瞭更深刻的理解。
评分這本書真是讓我大開眼界!作為一名對通信技術一直充滿好奇的愛好者,我總覺得移動寬帶這個概念雖然時時掛在嘴邊,但背後的技術細節卻像一層迷霧。這本書就像一把鑰匙,唰地一下就撥開瞭這層迷霧。從最初對“4G”的模糊認知,到書中深入淺齣地介紹瞭TD-LTE的演進曆程、技術優勢,再到它如何構建起一個完整的移動寬帶網絡,我都看得津津有味。特彆是書中關於多天綫技術(MIMO)、OFDM等核心技術原理的講解,雖然有些地方涉及數學公式,但作者巧妙地用比喻和圖示來輔助理解,讓我這個非專業人士也能窺見其精妙之處。我尤其喜歡它對於網絡架構的闡述,從基站到核心網,每個環節都如同零件一樣精密地協同工作,纔能最終為我們提供流暢的網絡體驗。這本書讓我不再僅僅滿足於“能上網”這個事實,而是開始思考“為什麼能上網”以及“如何能上網得更好”。它不僅僅是一本技術書籍,更像是一次對現代數字生活基石的探索之旅,讓我對身邊的科技有瞭更深的敬意和理解。
评分我最近在學習與工作相關的技術,偶然間翻到瞭這本書。不得不說,這本書的內容對我幫助實在太大瞭。我之前一直在努力理解5G技術在各個行業中的應用潛力,但很多時候感覺概念比較虛,抓不住重點。這本書雖然是講TD-LTE的,但它在技術原理和網絡構建方麵的講解,給我提供瞭非常紮實的基礎。我發現,很多5G的核心技術,比如更高的帶寬、更低的時延,都可以追溯到TD-LTE在架構和關鍵技術上的積纍和優化。書中對TD-LTE關鍵技術如幀結構、資源調度、切換機製等細節的剖析,讓我對移動通信的底層邏輯有瞭更清晰的認識。尤其是書中在解釋這些技術時,常常會結閤實際的通信場景進行分析,這讓我在理解抽象概念的同時,也能聯想到實際的網絡運行情況,這對於我進行技術選型和方案設計非常有啓發。這本書的嚴謹性和實用性,讓我在繁雜的技術海洋中找到瞭一條清晰的學習路徑。
评分我一直對無綫通信領域充滿濃厚的興趣,特彆是那些能夠改變我們生活方式的革命性技術。這本書正是滿足瞭我對移動寬帶技術的好奇心。它並沒有僅僅停留在錶麵介紹TD-LTE是什麼,而是深入到其技術實現的每一個細節,讓我得以窺探現代移動通信的“黑箱”。書中對TD-LTE核心技術如OFDMA、MIMO、eICIC等原理的講解,既有深度又不失易懂性,讓我能理解它們如何協同工作,從而實現高速率、大容量的移動通信。我對書中關於網絡演進的分析也印象深刻,它讓我看到技術是如何一步步發展,解決現有問題的。這本書不僅僅是技術手冊,更像是一段關於技術創新和演進的敘事,讓我對這個領域的未來發展充滿瞭期待。它讓我對移動寬帶有瞭更全麵的認知,也激發瞭我進一步探索更前沿通信技術的興趣。
评分作為一名通信工程專業的學生,這本書簡直是我的“救命稻草”。在課堂上,老師講到TD-LTE的時候,雖然會涉及一些核心技術,但總是講得比較概念化,很多細節需要自己去查閱資料,而且資料良莠不齊。這本書就像一個寶藏,把TD-LTE係統的方方麵麵都囊括進去瞭。從它産生的背景,到它的整體架構,再到各種關鍵技術的深入講解,比如多址接入、頻率復用、功控、切換等等,都寫得條理清晰,深入淺齣。我特彆喜歡書中對各個技術點之間的關聯性的闡述,能夠讓我明白這些技術不是孤立存在的,而是相互配閤,共同支撐起一個高效、穩定的移動通信係統。書中的一些圖示和錶格也非常直觀,幫助我更好地理解復雜的原理。我經常在做課程設計或者準備考試的時候翻看這本書,它總能給我提供最準確、最全麵的信息,讓我少走瞭很多彎路。
评分呵呵真心不错的书籍 值得一看
评分里面都是不是彩页的了
评分专业的,写的还不错。
评分很不错的一个 工具书
评分很不错的一个 工具书
评分书不错 是正品 发货很快 书也很新
评分股票股息和股票分割 重要的一点在于,投资者要理解(恰当意义上的)股票 股息与股票分割之间是有重大差别的。后者代表了普通股结构 的改变,通常情况下,会以2比1或3比1来发行新股。发行 的新股与过去一定时期的利润再投资没有关系。股票分割的目 的是使每股的市场价格下降,其原因可能在于,这种较低的价 格区间使得新旧股东更容易接受。股票分割可以借助于所谓的 股票股息来完成——这需要将一笔盈余账户转入到资本账户中 去,也可以借助于面值的变化来完成——这不会影响到盈余账 户。 我们所说的恰当的股票股息,是指支付给股东的股息有实 实在在的证据,或者是代表了特定的利润——这些利润在近期 的较短时间内(比如在近两年之内)以股东账户对企业进行 再投资。现在,人们都对这种做法表示认同:以宣布分配股票 股息时的价值大致代表这种股息的价值,并将这笔价值按等值 额从盈余账户转移到资本账户。因此,股票股息金额一般都比 较小,大多数情况下,都不会超过5%。本质上讲,这类股票 股息的总体影响,类似于从利润中支付等额现金的同时,向股 东额外出售总价值相等的股份。可是,与现金股息和认股权相 结合的做法相比,直接分配股票股息具有重要的税收优势—— 直接分配股票股息几乎是公用事业公司标准的做法。 纽约股票交易所将股票分割和股票股息之间的实际界线确 定为25%。达到或超过25%的股票股息分配,无需采用将其 市值从盈余账户转到资本账户等做法。有些公司,尤其是一些 银行,还在采用随意公布股票股息的旧做法(比如,每股 10%,与近期利润无关系),这些情况会给财务领域带来一定 的混乱。 长期以来,我们一直强烈主张在现金股息和股票股息支付 方面有一个系统的、明确的政策。根据这种政策,定期支付的 股票股息将使企业再投资的利润全部或部分资本化。这种政策 (涵盖100%的再投资利润)已经被Purex公司、政府雇员保险 公司以及其他几家公司所采纳。 研究股息的大多数学者似乎对各种股票股息都持否定态 度。他们坚持认为,股票股息不过是几份证券而已,它们没有 给股东带来额外的好处,而且它们涉及到一些不必要的费用和 麻烦。我们认为,这完全是一个脱离实际的观点,它没有考虑 到投资的实用性和心理现实。是的,定期支付的股票股息 (比如5%),只改变了所有者的投资“形式”。他拥有了105 股,而不是100股;但是,如果没有股票股息,最初100股所 代表的所有者权益与现在的105股是一样的。尽管如此,这种 形式的改变对所有者来说是具有实际意义和实际价值的。如果 他想兑现自己利润再投资的股份,那么他就可以将所获得的新 的证券出售,而不必去拆散自己原有的证券。与以前100股的 情况一样,他可以指望从105股中获得现金股息;如果没有股 票股息分配,现金股息增加5%的可能性就要小一些。 与下列情况对比,就可以非常清楚地看到定期支付股票股 息这一政策的好处:公用事业企业经常采用的做法是,先支付 大量的现金股息,然后以向股东出售额外股票(通过认购权) 的形式,再将这部分现金中的大部分收回。正如我们前面所指 出的,股东获取股票股息的做法,与获取现金股息再加上认购 权的通行做法相比没有什么区别,只不过他们可以省去现金股 息的所得税。那些需要或希望获取最大的年现金流的人,可以 在不增加股份的情况下将其股票股息出售,这与目前出售认购 权的做法是一样的。 以股票股息来替代现在的股息加认购权的做法,可以节省 大量的所得税。我们强烈要求公用事业企业改变做法(尽管 这会对美国的财政收入带来不利影响),因为我们确信,对一 笔利润(股东实际上并没有得到这笔利润,因为公司通过出 售股票又将这笔钱收回去了)再次征收(个人)所得税的做 法是完全不公平的。 富有效率的公司一直在改进自己的设施、产品、会计方 法、管理层培训计划以及劳资关系。现在,它们应该考虑如何 改进自己的重大财务行为,其中包括股息政策。 P338-340
评分很不错的一个 工具书
评分股票股息和股票分割 重要的一点在于,投资者要理解(恰当意义上的)股票 股息与股票分割之间是有重大差别的。后者代表了普通股结构 的改变,通常情况下,会以2比1或3比1来发行新股。发行 的新股与过去一定时期的利润再投资没有关系。股票分割的目 的是使每股的市场价格下降,其原因可能在于,这种较低的价 格区间使得新旧股东更容易接受。股票分割可以借助于所谓的 股票股息来完成——这需要将一笔盈余账户转入到资本账户中 去,也可以借助于面值的变化来完成——这不会影响到盈余账 户。 我们所说的恰当的股票股息,是指支付给股东的股息有实 实在在的证据,或者是代表了特定的利润——这些利润在近期 的较短时间内(比如在近两年之内)以股东账户对企业进行 再投资。现在,人们都对这种做法表示认同:以宣布分配股票 股息时的价值大致代表这种股息的价值,并将这笔价值按等值 额从盈余账户转移到资本账户。因此,股票股息金额一般都比 较小,大多数情况下,都不会超过5%。本质上讲,这类股票 股息的总体影响,类似于从利润中支付等额现金的同时,向股 东额外出售总价值相等的股份。可是,与现金股息和认股权相 结合的做法相比,直接分配股票股息具有重要的税收优势—— 直接分配股票股息几乎是公用事业公司标准的做法。 纽约股票交易所将股票分割和股票股息之间的实际界线确 定为25%。达到或超过25%的股票股息分配,无需采用将其 市值从盈余账户转到资本账户等做法。有些公司,尤其是一些 银行,还在采用随意公布股票股息的旧做法(比如,每股 10%,与近期利润无关系),这些情况会给财务领域带来一定 的混乱。 长期以来,我们一直强烈主张在现金股息和股票股息支付 方面有一个系统的、明确的政策。根据这种政策,定期支付的 股票股息将使企业再投资的利润全部或部分资本化。这种政策 (涵盖100%的再投资利润)已经被Purex公司、政府雇员保险 公司以及其他几家公司所采纳。 研究股息的大多数学者似乎对各种股票股息都持否定态 度。他们坚持认为,股票股息不过是几份证券而已,它们没有 给股东带来额外的好处,而且它们涉及到一些不必要的费用和 麻烦。我们认为,这完全是一个脱离实际的观点,它没有考虑 到投资的实用性和心理现实。是的,定期支付的股票股息 (比如5%),只改变了所有者的投资“形式”。他拥有了105 股,而不是100股;但是,如果没有股票股息,最初100股所 代表的所有者权益与现在的105股是一样的。尽管如此,这种 形式的改变对所有者来说是具有实际意义和实际价值的。如果 他想兑现自己利润再投资的股份,那么他就可以将所获得的新 的证券出售,而不必去拆散自己原有的证券。与以前100股的 情况一样,他可以指望从105股中获得现金股息;如果没有股 票股息分配,现金股息增加5%的可能性就要小一些。 与下列情况对比,就可以非常清楚地看到定期支付股票股 息这一政策的好处:公用事业企业经常采用的做法是,先支付 大量的现金股息,然后以向股东出售额外股票(通过认购权) 的形式,再将这部分现金中的大部分收回。正如我们前面所指 出的,股东获取股票股息的做法,与获取现金股息再加上认购 权的通行做法相比没有什么区别,只不过他们可以省去现金股 息的所得税。那些需要或希望获取最大的年现金流的人,可以 在不增加股份的情况下将其股票股息出售,这与目前出售认购 权的做法是一样的。 以股票股息来替代现在的股息加认购权的做法,可以节省 大量的所得税。我们强烈要求公用事业企业改变做法(尽管 这会对美国的财政收入带来不利影响),因为我们确信,对一 笔利润(股东实际上并没有得到这笔利润,因为公司通过出 售股票又将这笔钱收回去了)再次征收(个人)所得税的做 法是完全不公平的。 富有效率的公司一直在改进自己的设施、产品、会计方 法、管理层培训计划以及劳资关系。现在,它们应该考虑如何 改进自己的重大财务行为,其中包括股息政策。 P338-340
相关图书







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有