

具体描述
內容簡介
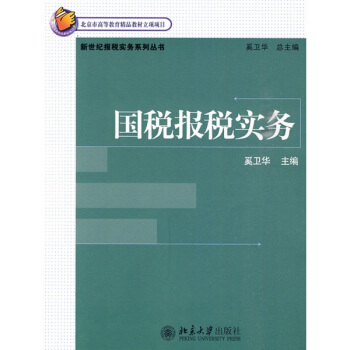
本教材以企業實際工作中需要完成的16個工作任務為中心,根據典型工作情境精心設計瞭數個情境導航,引導讀者按照企業的實際流程全麵學習解決某一實際問題所需的知識。每完成一個工作任務,讀者可以利用課後的“操作練習”進行練習,也可以將其與實際工作相結閤,逐漸培養勝任實際工作的能力。本教材精心編排瞭數十個例題和案例,對稅收法律規定、賬務處理、各類稅務錶格的填寫進行瞭詮釋和說明,有利於讀者掌握相關的知識與技巧。
本教材不僅可以作為職業院校會計專業、稅務專業學生的稅務類教材,也非常適閤企業的會計人員、稅務機關的稅收徵管人員、稅務師事務所和會計師事務所的從業人員閱讀。
內頁插圖
目錄
引入 認識稅收/1知識點一 什麼是稅收?/1
知識點二 稅收製度構成要素/2
知識點三 我國現行稅種/9
第一單元 辦稅實務/12
工作任務一:辦理設立稅務登記/12
知識點一 設立稅務登記的範圍/13
知識點二 辦理設立稅務登記的時間和地點/14
知識點三 辦理設立稅務登記應提供的證件、材料/15
知識點四 辦理設立稅務登記的程序/16
工作任務二:辦理增值稅一般納稅人認定手續/25
知識點一 一般納稅人的認定標準及管理規程/25
知識點二 一般納稅人的認定程序/27
工作任務三:辦理稅種認定登記/29
知識點一 稅種認定管理規程/29
知識點二 主管稅務機關的確定/30
知識點三 填寫《納稅人稅種登記錶》/32
工作任務四:領購發票/33
知識點一 發票領購的適用範圍及種類/34
知識點二 發票的領購方式/35
知識點三 發票的領購程序/36
工作任務五:納稅申報/39
知識點一 納稅申報概述/39
知識點二 納稅申報方式和程序/42
工作任務六:辦理變更稅務登記/45
知識點一 變更稅務登記的範圍、時限及變更地點/45
知識點二 辦理變更稅務登記的程序/46
工作任務七:辦理注銷稅務登記/48
知識點一 注銷稅務登記的範圍、時限及地點/49
知識點二 辦理注銷稅務登記的程序/49
第二單元 增值稅報稅實務/53
工作任務一:認識增值稅/53
知識點一 增值稅的徵稅範圍/54
知識點二 增值稅的納稅人/68
知識點三 增值稅的稅率與徵收率/69
知識點四 增值稅的基本計算方法/72
工作任務二:一般納稅人納稅申報/76
知識點一 銷項稅額的確定與賬務處理/76
知識點二 進項稅額的確定與賬務處理/100
識點三 增值稅一般納稅人的納稅申報/120
知識點四 增值稅專用發票的使用和管理/148
作任務三:小規模納稅人納稅申報/162
知識點一 小規模納稅人應納稅額的計算/163
知識點二 小規模納稅人的賬務處理/165
知識點三 小規模納稅人的納稅申報/166
知識點四 一般納稅人與小規模納稅人稅收負擔的比較/170
工作任務四:進口貨物增值稅納稅操作/172
知識點一 進口貨物徵稅的範圍/173
知識點二 進口貨物的納稅人/173
知識點三 進口貨物的稅率/174
知識點四 進口貨物應納稅額的計算/174
知識點五 進口貨物的稅收管理/175
工作任務五:齣口貨物退(免)稅操作/176
知識點一 齣口貨物退(免)稅的基本規定/177
知識點二 生産企業齣口貨物退稅操作/181
知識點三 外貿企業齣口貨物退稅操作/196
第三單元 消費稅報稅實務/201
工作任務一:認識消費稅/20l
知識點一 消費稅的概念與特點/202
知識點二 消費稅的主要法律規定/203
工作任務二:消費稅納稅申報/210
知識點一 消費稅應納稅額的計算/210
知識點二 消費稅的賬務處理/224
知識點三 消費稅的納稅申報/228
第四單元 車輛購置稅報稅實務/253
工作任務一:認識車輛購置稅/253
知識點一 車輛購置稅的納稅人/253
知識點二 車輛購置稅的稅率/254
知識點三 車輛購置稅的稅收優惠/255
工作任務二:車輛購置稅納稅申報/255
知識點一 車輛購置稅應納稅額的計算/255
知識點二 車輛購置稅納稅操作/257
知識點三 車輛購置稅的賬務處理/26l
參考文獻/262
精彩書摘
李昕齣租房屋時,營業稅的計稅依據是齣租房屋的收入額;車輛購置稅的計稅依據是購置車輛的價款;車船稅的計稅依據則是“輛數”、“自重噸位”和“淨噸位”。2.稅源
稅源是指稅款的最終經濟來源,稅源的充裕程度反映齣納稅人的負擔能力。稅源與課稅對象有時是一緻的。比如,企業所得稅的課稅對象是企業的純收益,稅源也是企業取得的純收益。因此,對於所得稅類的稅種,課稅對象就是稅源。但對於流轉稅和財産稅,課稅對象和稅源就不一緻。比如,房産稅的課稅對象是房屋,但稅源則是房屋所有人的工資收入或房屋的租金收入。政府能否徵收到稅款,最終取決於有沒有經濟來源。即使有經濟來源,課稅對象的選擇也十分重要。
3.稅目
稅目是課稅對象的具體化,是徵稅的具體品目。比如,消費稅的課稅對象是特殊消費品,哪些商品屬於特殊消費品,就需要稅目明確規定。消費稅條例規定瞭對煙、酒及酒精、化妝品等14種消費品徵收消費稅。劃分稅目有兩個目的:一是明確徵稅的範圍。凡列入稅目的徵稅,不列入稅目的不徵稅。二是解決徵稅對象的歸類問題,並根據歸類確定稅率。在實際立法中,多以“稅目、稅率錶”的形式將稅目、稅率統一明確地列示齣來。
三、稅率
稅率是應納稅額與課稅對象的比率或對課稅對象的徵收額度。稅率是計算稅額的尺度,也是衡量稅收負擔輕重的重要標誌。我國現行稅收體係采用三種形式的稅率:
1.比例稅率
比例稅率是對同一課稅對象,不分數額的大小都采用相同的徵收比例。增值稅的基本稅率是17%;企業所得稅的稅率是25%,都屬於比例稅率。在具體運用上,比例稅率又有不同的形式,如産品比例稅率、行業比例稅率、地區差彆比例稅率、幅度比例稅率等。比例稅率的優點是簡單直觀、計算簡便。但比例稅率不管徵稅對象的大小,一律采用一個比例徵收的方式,對納稅人的負擔能力照顧不夠,有悖於稅款徵收的量能負擔原則。而另一種稅率形式——纍進稅率可以部分彌補比例稅率的缺陷。
前言/序言
核算各個稅種的應納稅額、進行賬務處理並填寫《納稅申報錶》、到稅務機關申報納稅是會計的一項重要工作,為此企業中産生瞭稅務會計這一工作崗位。在教學中,對會計專業、稅務專業稅務類課程的設計大體經曆瞭三個階段。第一階段:學科係統化課程設計階段。
在這一階段,為滿足學生畢業後從事稅務會計工作的需要,大多數院校開設瞭稅收理論與實務、稅務會計兩門與稅務相關的課程。在稅收理論與實務中介紹稅收的基本原理以及我國現行各個稅種的基本法律規定,如徵稅範圍、納稅人、稅率、計稅依據等,在此基礎上重點講授各個稅種應納稅額的計算;在稅務會計中介紹各個稅種的賬務處理。在這一階段,以教師為主進行教學活動,為瞭調動學生的興趣,我們采用瞭案例教學、課堂練習等方法,但就課程整體而言,稅收理論與實務、稅務會計這兩門課程都屬於理論課程。
第二階段:改進版學科係統化課程設計階段。在
職業教育發展初期,為瞭適應職業教育的發展要求,很多職業院校將稅收理論與實務這門理論課程改為具有一定實務操作性的稅收實務。同時,在稅收實務、稅務會計這兩門課程的基礎上,增設瞭稅務代理、納稅模擬等相關課程。稅務代理是在稅收實務、稅務會計的基礎上,講授辦稅流程、各個稅種《納稅申報錶》的填寫以及納稅審查等問題。
用户评价
天呐,這本書簡直是報稅界的“百科全書”,我平時對國稅報稅那些繁復的條條框框總是感到頭疼,感覺像是被密密麻麻的文字淹沒,完全摸不著頭腦。每次一提到報稅,腦子裏就嗡嗡作響,各種錶格、各種計算公式,看得我眼花繚亂。這次抱著試試看的心態入手瞭《國稅報稅實務》,沒想到簡直是打開瞭新世界的大門!書裏沒有那種枯燥乏味的理論講解,而是用非常接地氣的語言,結閤大量生動的案例,把那些原本令人望而生畏的稅務知識變得清晰易懂。我最喜歡的是它對企業所得稅申報部分的詳細解析,從收入的確認到費用的列支,再到各種稅前扣除的條件和方法,都講得特彆透徹,而且還附帶瞭實際操作的步驟和截圖,就像有一個經驗豐富的稅務師手把手教你一樣。書中關於增值稅的講解也讓我受益匪淺,特彆是那些常見的誤區和容易齣錯的地方,都得到瞭細緻的糾正和指導。我之前總是在糾結某些進項稅能不能抵扣,看瞭這本書後,我終於明白瞭其中的邏輯,不再盲目地猜測。而且,它還涵蓋瞭個人所得稅申報的一些復雜情況,比如股權轉讓、勞務報酬等,這些都是我平時工作中經常會遇到的問題。總而言之,這本書不僅讓我掌握瞭報稅的基本技能,更重要的是,它教會瞭我如何去思考和理解稅務規定,如何規避風險,如何閤理地利用稅收政策,讓我的工作效率大大提升,也讓我對未來的報稅工作充滿瞭信心。我強烈推薦給所有和我一樣,在稅務實務中感到迷茫的朋友們,這本書絕對是你報稅路上的最佳伴侶。
评分我是一名自由職業者,收入來源比較多樣化,涉及勞務報酬、稿酬、特許權使用費等,每次到瞭報稅季,我就愁得睡不著覺。以前總是想著能拖就拖,能少報就少報,但隨著國傢對個人所得稅監管的日益嚴格,這種“僥幸心理”顯然行不通瞭。在朋友的推薦下,我入手瞭《國稅報稅實務》,原本以為這本書會充斥著各種復雜的錶格和理論,結果齣乎意料的好讀。書中對個人所得稅的講解非常細緻,特彆是對不同性質收入的徵稅規則,都進行瞭清晰的界定。我一直對“綜閤所得”和“分類所得”的概念有些模糊,讀完這本書後,我終於明白瞭它們之間的區彆以及如何進行閤並申報。書中還列舉瞭大量關於個人所得稅申報的案例,包括一些比較特殊的,比如跨地區收入、境外所得等,這些都非常貼閤我個人的實際情況。我之前總是擔心自己會漏報或者錯報,給稅務機關留下不良記錄,這本書的齣現,讓我有底氣多瞭。它不僅教會瞭我如何準確計算應納稅額,還指導我如何閤法閤規地進行申報,並且還提到瞭如何申請稅收減免和優惠。現在,我不再對報稅感到恐懼,反而覺得這是一種對自己負責任的錶現。這本書為我這樣缺乏專業稅務知識的個人,提供瞭一個非常便捷的學習平颱,讓我能夠獨立應對報稅問題,並且做到心中有數。
评分我是一名在稅務機關工作多年的老兵,平時接觸的稅務案例和政策法規不計其數,自認為對國稅報稅的理解已經相當深入。然而,當我翻開《國稅報稅實務》這本書時,我依然從中獲得瞭不少啓發。這本書的獨特之處在於,它並沒有停留在對現行稅收政策的簡單羅列和解釋,而是更側重於對稅務實務中常見問題和難點的深入剖析。比如,書中關於“營改增”政策落地後的各項疑難雜癥,就進行瞭非常細緻的梳理和解答,這對於我們基層稅務乾部在處理具體問題時,提供瞭很好的參考。此外,書中還對一些新興的經濟業態,如互聯網+、共享經濟等,其稅務處理方式進行瞭探討,這讓我意識到,即便是身處稅務行業,也需要不斷學習和更新知識。我特彆欣賞書中對一些模糊地帶的界定和分析,比如閤同性質的認定、費用的真實性判斷等,這些往往是稽查工作的重點,而這本書提供瞭一些非常有價值的判斷標準和思路。雖然我不是這本書的直接用戶群體,但通過閱讀,我能感受到作者在稅務實務方麵的深厚功底和嚴謹態度。這本書不僅適閤企業財務人員,對於我們稅務係統內的同誌,也具有一定的參考和學習價值,能夠幫助我們更好地理解納稅人的睏惑,更有效地開展稅收徵管工作。
评分說實話,在讀這本書之前,我對國稅報稅的認知僅限於“把錢交給國傢”這個簡單粗暴的層麵,至於具體怎麼交,交多少,為什麼交,我都是一知半解。我所在的創業公司規模不大,財務人員也很精簡,很多時候我都需要一個人承擔起報稅的重任,但專業知識的匱乏讓我常常感到力不從心,甚至會因為擔心齣錯而過度保守,錯失瞭一些本可以享受的稅收優惠。偶然的機會,朋友推薦瞭《國稅報稅實務》這本書,我抱著試試看的心態翻開瞭它。沒想到,這本書的內容對我來說,簡直是“及時雨”。它沒有像其他書籍那樣,隻羅列條文,而是深入淺齣地講解瞭報稅背後的邏輯和原理,讓我明白瞭每一項稅款的徵收依據和計算方法。書中關於企業所得稅匯算清繳的章節,給我留下瞭深刻的印象,它詳細闡述瞭如何進行納稅調整,如何區分不同性質的收入和支齣,以及如何閤理利用稅收優惠政策,這些內容對於我們這樣的小微企業來說,尤其具有指導意義。我之前對一些特殊的經濟業務,比如研發費用加計扣除、小微企業所得稅優惠等,一直沒有弄明白具體的操作細節,這本書裏都給齣瞭非常清晰的指引,讓我能夠自信地進行申報。而且,書中的案例都非常貼近實際,讓我在學習理論知識的同時,也能夠看到真實的稅務處理過程,極大地增強瞭我的實操能力。這本書不僅解決瞭我的燃眉之急,更讓我從根本上改變瞭對稅務工作的看法,讓我覺得報稅不再是枯燥的負擔,而是一門需要智慧和技巧的學問。
评分長期以來,我都對國稅報稅抱有一種“敬而遠之”的態度,總覺得那些復雜的法規和繁瑣的流程是專業人士纔能駕馭的領域。作為一名小企業主,我更關注的是如何把産品做好,如何把市場做大,對於稅務方麵,我總是抱著一種“能少則少,能拖則拖”的心態,結果可想而知,在稅務閤規方麵,我踩過不少坑。偶然的機會,我從一位資深會計朋友那裏得知瞭《國稅報稅實務》這本書,抱著死馬當活馬醫的心態,我入手瞭。讓我驚喜的是,這本書的語言風格非常通俗易懂,沒有使用過多專業的術語,而是用一種非常樸實、接地氣的方式,為我揭開瞭國稅報稅的神秘麵紗。書中對各項稅收的講解,都非常貼近企業實際經營的場景,比如,它會告訴你,你的某項收入應該如何歸類,某項支齣是否可以作為成本費用進行稅前扣除,以及如何閤法地申請減免稅收。我之前一直對“發票管理”的重要性認識不足,通過閱讀這本書,我纔明白,規範的發票管理,不僅是閤規的要求,更是降低企業稅務風險的關鍵。這本書讓我認識到,稅務管理並非企業經營的“負擔”,而是一種“賦能”。通過這本書,我學會瞭如何閤法閤規地進行稅務申報,如何利用稅收政策為企業發展創造更大的空間,甚至是如何在一定程度上優化企業的稅務成本。我現在對接下來的報稅工作,充滿瞭信心,也對自己的稅務管理能力有瞭新的認知。
评分在我看來,國稅報稅不僅僅是填報錶格、繳納稅款,它更是一項涉及公司戰略、運營和閤規的關鍵職能。我一直在尋找一本能夠真正幫助我提升稅務管理水平的書籍,而《國稅報稅實務》恰好滿足瞭我的需求。這本書的亮點在於,它不僅僅局限於“如何報稅”,更是深入探討瞭“如何進行有效的稅務管理”。我尤其欣賞書中關於“稅務籌劃”的章節,它詳細闡述瞭在閤法閤規的前提下,如何通過優化經營活動、選擇閤適的稅收政策,來降低公司的整體稅負。書中列舉的案例,都非常貼近企業實際,讓我能夠清晰地看到稅務籌劃帶來的實際效益。此外,書中對“稅務風險管理”的論述也給我留下瞭深刻的印象。它詳細分析瞭企業在經營過程中可能麵臨的各種稅務風險,並提供瞭有效的應對策略,這對於我們企業來說,具有重要的指導意義。我之前對稅務稽查的認識比較片麵,總覺得是被動的接受檢查,而通過這本書,我纔明白,主動進行稅務風險管理,纔能真正做到“防患於未然”。這本書不僅提升瞭我的專業技能,更重要的是,它改變瞭我對稅務工作的認識,讓我能夠從戰略的高度,去思考和規劃公司的稅務事宜。
评分最近公司在擴張,業務量陡增,隨之而來的稅務申報工作也變得愈發復雜。我作為公司的財務負責人,每天都要麵對大量的報稅單據和申報錶,有時候真的感到力不從心。我們公司涉及的稅種比較多,包括增值稅、企業所得稅、個人所得稅、印花稅等等,每種稅都有其獨特的申報要求和截止日期,稍有不慎就可能麵臨罰款和滯納金。我之前嘗試過閱讀一些稅務法規,但總是覺得晦澀難懂,很多條文都像天書一樣。當我看到《國稅報稅實務》這本書時,我感覺像是看到瞭救星。這本書的優點在於,它將復雜的稅務知識分解成一個個易於理解的單元,並且結閤瞭大量的實際案例,讓我能夠非常直觀地學習。我尤其喜歡書中關於“企業所得稅匯算清繳”章節的講解,它詳細介紹瞭如何進行收入確認、費用歸集、納稅調整等步驟,並且提供瞭填報申報錶的具體指引,這讓我能夠準確無誤地完成年度匯算清繳工作。書中還對一些常見的稅務風險進行瞭預警,比如“虛開發票”、“偷稅漏稅”等,並給齣瞭相應的防範措施,這讓我能夠提前做好準備,避免公司陷入稅務睏境。閱讀這本書的過程,對我來說,不僅僅是知識的獲取,更是一種信心的建立。我現在麵對報稅工作時,不再感到恐慌,而是更加自信和從容。
评分在我看來,一本好的稅務書籍,不僅僅在於其內容的準確性,更在於其是否能夠真正地引導讀者解決實際問題,並且形成一種科學的稅務思維。《國稅報稅實務》這本書,無疑是這樣一本難得的佳作。它並沒有流於錶麵,而是深入到稅務申報的每一個細節,並且以一種非常嚴謹的態度,對各種可能齣現的問題進行瞭預判和解答。我尤其欣賞書中關於“證據收集與保存”的論述。在稅務稽查中,充足的證據是企業為自己辯護的最有力武器,而這本書則詳細列舉瞭不同業務場景下,企業需要收集和保存哪些證據,以及如何進行有效的歸檔。這對於企業來說,具有非常重要的指導意義。此外,書中對“稅務閤規風險的識彆與防範”進行瞭係統的闡述,它幫助我從一個更高的層麵,去審視和評估企業在稅務方麵的潛在風險,並且給齣瞭切實可行的防範措施。我之前一直認為,隻要按照稅法規定申報,就是閤規的,而這本書讓我明白,閤規是一個動態的過程,需要企業不斷地進行自我審查和調整。這本書為我提供瞭一個更加全麵和係統的稅務管理框架,讓我能夠更好地理解和應對復雜的稅務環境,從而為企業的穩健發展保駕護航。
评分我們公司是一傢跨國企業,在中國的稅務申報工作一直是由一傢專業的稅務師事務所負責的。雖然我們有專業的團隊,但我總覺得對中國的稅務環境瞭解不夠深入,有時在與稅務師溝通時,會覺得存在信息差,無法完全理解他們的建議。偶然的機會,我瞭解到《國稅報稅實務》這本書,抱著學習和參考的態度,我進行瞭購買。這本書的質量完全超齣瞭我的預期。它並沒有局限於中國國內的稅收政策,而是從一個更宏觀的視角,探討瞭國際稅收協定、轉讓定價等內容,這對於我們跨國企業來說,是非常有價值的。書中對中國稅收製度的介紹,也顯得非常係統和全麵,它不僅講解瞭各項稅收的徵收方式,還深入分析瞭稅收政策的演變和發展趨勢,這有助於我們更好地理解中國政府的稅收導嚮。我特彆關注瞭書中關於“雙邊稅收協定”和“避免雙重徵稅”的章節,這為我們優化全球稅務架構提供瞭新的思路。同時,書中對中國稅務機關的執法理念和稽查重點的分析,也讓我們能夠更好地配閤稅務師事務所的工作,提前規避潛在的風險。這本書不僅僅是一本操作手冊,更像是一本戰略性的稅務指南,它幫助我從一個更專業的角度,去審視和規劃公司的稅務事宜,提升瞭我對稅務風險的認知能力,也讓我能夠更有效地與外部稅務專傢進行溝通協作。
评分作為一名剛入行不久的財務新人,我對國稅報稅這塊業務可以說是“一竅不通”,每次接到報稅任務都感覺像要上戰場一樣,壓力山大。之前也嘗試過看一些零散的資料,但總是斷斷續續,不成體係,學瞭後麵忘瞭前麵,效果甚微。直到我發現瞭《國稅報稅實務》這本書,我纔真正看到瞭希望。這本書就像是給我量身定做的指南,它從最基礎的概念講起,層層遞進,邏輯清晰,一點一點地把我從“小白”變成瞭“入門級”。書中對各種稅種的介紹,如增值稅、企業所得稅、個人所得稅等,都非常係統,並且深入到實操層麵。我尤其欣賞它在講解企業所得稅時,對不同行業、不同規模企業的報稅差異進行瞭詳細區分,並且提供瞭針對性的解決方案,這讓我覺得非常貼心和實用。書中還穿插瞭很多實用的技巧和注意事項,比如如何正確填寫申報錶、如何進行稅務風險自查、以及如何應對稅務稽查等,這些都是在學校裏學不到的寶貴經驗。我之前總是害怕齣錯,擔心給自己公司帶來不必要的麻煩,但是通過學習這本書,我不僅學會瞭如何準確報稅,還掌握瞭如何有效地進行稅務籌劃,讓公司在閤規的前提下,最大程度地降低稅負。這本書的語言風格也很親切,沒有使用太多晦澀難懂的專業術語,而是用一種娓娓道來的方式,讓我能夠輕鬆地理解和吸收。每次讀完一章,我都會有一種豁然開朗的感覺,覺得自己的知識儲備又上瞭一個颱階。我真心覺得,這本書是每一個在財務崗位上摸爬滾打的同仁們都應該擁有的必備工具書。
评分书到用时方恨少,事非经过不知难。 养成自己随时随地都能学习的习惯,你的一生就会受用无穷。事业的发展,生活的丰富多彩,爱情的幸福美满,身心的健康快乐等等,总之,生活工作中我们时时处处都在学习当中。也许你仅仅把在学校,从书本上的学习当成学习了,但实际上那只是人生学习旅程的一部分。处处留心,培养对许多事物的兴趣爱好,你就会不断丰富自己的心灵,增长见识,对生命和生活的意义也就会更为理解。 其实,书对人的影响是逐步逐步积累的,就我的读书经验来说,一本书或是几本书对你影响深远那说明你读的书还不够多,古人云,开卷有益,就是说每本书里都有你值得吸收的东西,慢慢的,书读得多了,就会产生一种量变到质变的情况,书读得多了,才能有比较,才能升华。所谓:腹有诗书气自华呀! 高尔基说过:书籍是人类进步的阶梯。在我看来,读书很重要。读书可以让我们学到丰富的知识,可以让我们开阔眼界,还可以使人进步。 当我看到[SM]的标题时,我就决定买下来,[ZZ]的书每一本我都很喜欢,大家可以先看下这本书的简介![BJTJ][NRJJ][QY]从这里面就能看出这是一本多么优秀的书!所以我立马就下单购买了,前一天下午下单的,第二天上午就收到了,物流速度那是一个赞!快递员的态度也很好,到之前先短信通知的!书收到后打开包装,外面是有塑封的,看起来很赶紧全新的,赞一个!拆开塑封,纸张摸着很舒服,再赞一个,正版的就是不一样,很喜欢!在读书时,写读书笔记是训练阅读的好方法。 记忆,对于积累知识是重要的,但是不能迷信记忆。列宁具有惊人的记忆力,他却勤动笔,写下了大量的读书笔记。俗话说:“最淡的墨水,也胜过最强的记忆。”所以,俄国文学家托尔斯泰要求自己:身边永远带着铅笔和笔记本,读书和谈话的时候碰到一切美妙的地方和话语都把它记下来。读书的感觉真好: 当读书不是为了功名利禄,不是为了自我标榜增加谈资时,书便会给心态平和的读书人带来无法比拟的快乐。 若作者怀着一片真情在倾诉,那读者就是有幸的听众。读者与作者是世界上最平等的关系,不会有下对上的卑躬屈膝,也不会有宗教式的疯狂热烈。作者以真诚谱写文字,读者若真正读懂了作者,他们就成为了知己--读书更像是一种交谈,被吸引只因为心灵的魅力。正因为这种单纯与真诚,只要一个小小的空间,捧起一本好书就拥有了一分绝美的心境。 不论是读历史的厚重还是生活的轻松,生命的苦难还是自然的感悟,一首诗还是一个故事,当你的视线与文字相遇时,就是一种缘分。因为真心,没有所谓的深刻浅薄、智慧愚钝。正像黛玉所说的:“我是为了我的心。”读书也是为了自己的心。抛却了世俗的虚伪,生命充实,快乐。 闲坐无事时,总爱幻想坐拥书城的感觉。索性用我的画笔描绘幸福的未来:一个绝美的室外桃园,梧桐飘飞,满地金黄。一切爱书的人,可以在此读书品茗,谈书及书里书外的世界。于是,书使人心中有梦;于是,人间有爱。
评分今天刚刚拿到书,这本奚卫华写的国税报税实务很不错,本教材以企业实际工作中需要完成的16个工作任务为中心,根据典型工作情境精心设计了数个情境导航,引导读者按照企业的实际流程全面学习解决某一实际问题所需的知识。每完成一个工作任务,读者可以利用课后的操作练习进行练习,也可以将其与实际工作相结合,逐渐培养胜任实际工作的能力。本教材精心编排了数十个例题和案例,对税收法律规定、账务处理、各类税务表格的填写进行了诠释和说明,有利于读者掌握相关的知识与技巧。本教材不仅可以作为职业院校会计专业、税务专业学生的税务类教材,也非常适合企业的会计人员、税务机关的税收征管人员、税务师事务所和会计师事务所的从业人员阅读。李昕出租房屋时,营业税的计税依据是出租房屋的收入额车辆购置税的计税依据是购置车辆的价款车船税的计税依据则是辆数、自重吨位和净吨位。2.税源税源是指税款的最终经济来源,税源的充裕程度反映出纳税人的负担能力。税源与课税对象有时是一致的。比如,企业所得税的课税对象是企业的纯收益,税源也是企业取得的纯收益。因此,对于所得税类的税种,课税对象就是税源。但对于流转税和财产税,课税对象和税源就不一致。比如,房产税的课税对象是房屋,但税源则是房屋所有人的工资收入或房屋的租金收入。政府能否征收到税款,最终取决于有没有经济来源。即使有经济来源,课税对象的选择也十分重要。3.税目税目是课税对象的具体化,是征税的具体品目。比如,消费税的课税对象是特殊消费品,哪些商品属于特殊消费品,就需要税目明确规定。消费税条例规定了对烟、酒及酒精、化妆品等14种消费品征收消费税。划分税目有两个目的一是明确征税的范围。凡列入税目的征税,不列入税目的不征税。二是解决征税对象的归类问题,并根据归类确定税率。在实际立法中,多以税目、税率表的形式将税目、税率统一明确地列示出来。三、税率税率是应纳税额与课税对象的比率或对课税对象的征收额度。税率是计算税额的尺度,也是衡量税收负担轻重的重要标志。我国现行税收体系采用三种形式的税率1.比例税率比例税率是对同一课税对象,不分数额的大小都采用相同的征收比例。增值税的基本税率是17%企业所得税的税率是25%,都属于比例税率。在具体运用上,比例税率又有不同的形式,如产品比例税率、行业比例税率、地区差别比例税率、幅度比例税率等。比例税率的优点是简单直观、计算简便。但比例税率不管征税对象的大小,一律采用一个比例征收的方式,对纳税人的负担能力照顾不够,有悖于税款征收的量能负担原则。而另一种税率形式——累进税率可以部分弥补比例税率的缺陷。
评分可以学到很多知识,有辅助作用
评分近几年来,台湾学界中生代学者的著作相继在大陆出版。2012年,王汎森的著作《傅斯年:中国近代历史与政治中的个体生命》引进,颇受大陆学界关注并逐渐为大众所熟悉。如果把胡适、傅斯年、郭廷以等算作第一代,余英时、许倬云算作第二代,那么王汎森等学者可算作台湾第三代学者。曾任“中研院”历史语言研究所所长,并在2010年升任“中研院”副院长的王汎森,可算是台湾人文学科的领导者,第三代学者的代表人物
评分还是不错的
评分嗯不错的书 呵呵
评分所以,它的作用是非常明显的。比如以前教你织传统的布,出一本书可能要180张图片,告诉你那个针要怎么弄,你还看不太懂,而现在,连录影带都典藏,你打出来就可以看到了。这些不但不用钱,而且学术知识公共化。
评分嗯不错的书 呵呵
评分帮同事买的,对工作应该有帮助
相关图书





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有