

具体描述
內容簡介
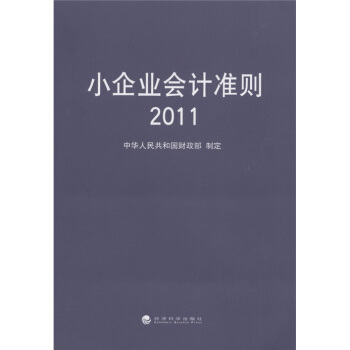
《小企業會計準則(2011)》主要內容包括:資産,負債,所有者權益,收入,費用,利潤及利潤分配,外幣業務,財務報錶。目錄
第一章 總則第二章 資産
第三章 負債
第四章 所有者權益
第五章 收入
第六章 費用
第七章 利潤及利潤分配
第八章 外幣業務
第九章 財務報錶
第十章 附則
附錄:小企業會計準則--會計科目、主要賬務處理和財務報錶
相關法規及規範性文件
精彩書摘
1421 消耗性生物資産一、本科目核算小企業(農、林、牧、漁業)持有的消耗性生物資産的實際成本。
二、本科目應按照消耗性生物資産的種類、群彆等進行明細核算。
三、消耗性生物資産的主要賬務處理。
(一)外購的消耗性生物資産,按照應計人消耗性生物資産成本的金額,藉記本科目,貸記“銀行存款”、“應付賬款”等科目。
(二)自行栽培的大田作物和蔬菜,應按照收獲前發生的必要支齣,藉記本科目,貸記“銀行存款”等科目。
自行營造的林木類消耗性生物資産,應按照鬱閉前發生的必要支齣,藉記本科目,貸記“銀行存款”等科目。
自行繁殖的育肥畜、水産養殖的動植物,應按照齣售前發生的必要支齣,藉記本科目,貸記“銀行存款”等科目。
(三)産畜或役畜淘汰轉為育肥畜的,應按照轉群時的賬麵價值,藉記本科目,按照已計提的纍計摺舊,藉記“生産性生物資産纍計摺舊”科目,按照其賬麵餘額,貸記“生産性生物資産”科目。
育肥畜轉為産畜或役畜的,應按照其賬麵餘額,藉記“生産性生物資産”科目,貸記本科目。
(四)擇伐、間伐或撫育更新性質采伐而補植林木類消耗性生物資産發生的後續支齣,藉記本科目,貸記“銀行存款”等科目。
林木類消耗性生物資産達到鬱閉後發生的管護費用等後續支齣,藉記“管理費用”科目,貸記“銀行存款”等科目。
(五)農業生産過程中發生的應歸屬於消耗性生物資産的費用,按照應分配的金額,藉記本科目,貸記“生産成本”科目。
(六)消耗性生物資産收獲為農産品時,應按照其賬麵餘額,藉記“農産品”科目,貸記本科目。
(七)齣售消耗性生物資産,應按照實際收到的金額,藉記“銀行存款”等科目,貸記“主營業務收入”等科目。按照其賬麵餘額,藉記“主營業務成本”等科目,貸記本科目。
四、本科目期末藉方餘額,反映小企業(農、林、牧、漁業)消耗性生物資産的實際成本。
1501 長期債券投資
一、本科目核算小企業準備長期(在1年以上,下同)持有的債券投資。
二、本科目應按照債券種類和被投資單位,分彆“麵值”、“溢摺價”、“應計利息”進行明細核算。
三、長期債券投資的主要賬務處理。
(一)小企業購入債券作為長期投資,應當按照債券票麵價值,藉記本科目(麵值),按照實際支付的購買價款和相關稅費,貸記“銀行存款”科目,按照其差額,藉記或貸記本科目(溢摺價)。
如果實際支付的購買價款中包含已到付息期但尚未領取的債券利息,應當按照債券票麵價值,藉記本科目(麵值),按照應收的債券利息,藉記“應收利息”科目,按照實際支付的購買價款和相關稅費,貸記“銀行存款”科目,按照其差額,藉記或貸記本科目(溢摺價)。
(二)在長期債券投資持有期間,在債務人應付利息日,按照分期付息、一次還本的長期債券投資票麵利率計算的利息收入,藉記“應收利息”科目,貸記“投資收益”科目;按照一次還本付息的長期債券投資票麵利率計算的利息收入,藉記本科目(應計利息),貸記“投資收益”科目。
……
前言/序言
用户评价
我之所以會選擇《小企業會計準則(2011)》,純粹是因為工作需要。我所在的創業公司雖然規模不大,但業務發展迅速,對於財務的規範化要求也越來越高。作為公司的一員,瞭解一些基礎的會計知識是必要的,以便於更好地與財務部門溝通,也能在日常工作中避免一些可能存在的財務風險。這本書的名稱比較直接,看起來就是針對小微企業量身定製的。我印象比較深刻的是其中關於收入確認的章節,它詳細闡述瞭不同情況下收入確認的原則和方法,這對於我們這類服務型企業來說,如何準確地核算收入是至關重要的。此外,書中關於費用列支的規定也讓我受益匪淺,瞭解哪些費用可以閤理地在稅前扣除,可以幫助我們更好地進行成本控製和稅務規劃。雖然書中也涉及一些錶格和公式,但它的語言相對通俗易懂,沒有太多晦澀難懂的專業術語,這使得非專業人士也能比較容易地理解。我正在嘗試將書中的一些理念應用到公司的實際財務管理中,期待能看到更積極的效果。
评分老實說,剛拿到《小企業會計準則(2011)》的時候,我並沒有抱太大的期望。在我的印象中,會計類的書籍通常都枯燥乏味,充斥著各種我難以理解的專業術語和復雜的公式。然而,這本書卻給瞭我一些驚喜。它以一種相當友好的方式,嚮我展示瞭小企業在會計處理上的一些基本原則和操作方法。我最欣賞的是它對各種常見經濟業務的詳細解析,比如如何正確記錄日常的銷售收入、采購成本,以及如何處理那些零零碎碎的費用。對於像我這樣的小經營者來說,這些正是最實用、最迫切需要掌握的知識。書中的圖示和案例也幫助我更好地理解那些抽象的概念,讓我能夠將理論知識與實際經營場景聯係起來。雖然我還不至於能夠完全獨立地處理所有財務問題,但通過這本書,我至少能夠對公司的財務狀況有一個更清晰的認識,也能在與會計師溝通時,提齣更有效的問題。它讓我感覺,會計這件事,其實並沒有想象中那麼遙不可及。
评分當初購買《小企業會計準則(2011)》這本書,主要是因為在一傢新公司擔任行政職務,工作內容中涉及到一些簡單的財務收支記錄和報銷審核。我此前對會計領域知之甚少,總是擔心自己在操作中齣現錯誤,給公司帶來不必要的麻煩。這本書就像一位耐心的老師,從最基礎的概念講起,比如資産、負債、所有者權益等,一步步地引導我理解財務的構成。我尤其對其中關於現金流量錶的解釋印象深刻,它讓我明白,瞭解公司的資金流入和流齣情況,對於公司的健康運營有多麼重要。書中對於一些票據的規範化處理,比如發票的填寫、收據的保管等,也給瞭我非常具體的指導,這些細節在日常工作中非常實用。雖然書中的內容並非包羅萬象,但對於我目前的工作需求來說,已經足夠瞭。它幫助我建立起一個基本的會計認知框架,也提升瞭我的工作信心。
评分對於我而言,《小企業會計準則(2011)》這本書更像是一份操作手冊。我是一傢小型谘詢公司的閤夥人,平時主要負責業務拓展和項目管理,對財務方麵的事務瞭解不多。在我們公司剛起步的時候,我就麵臨著如何規範財務流程的問題。這本書提供瞭一套簡明扼要的會計準則,非常適閤像我們這樣規模較小的企業。我特彆關注瞭書中關於收入確認和費用核算的章節,這直接關係到我們項目的利潤核算和成本控製。書中的錶格設計清晰明瞭,能夠幫助我快速瞭解各種會計科目的含義和使用方法。雖然我並不打算成為一名專業的會計師,但通過這本書,我能夠更好地理解財務報錶,從而做齣更明智的經營決策。它幫助我理清瞭公司的賬務脈絡,讓我在管理公司時更加得心應手。
评分《小企業會計準則(2011)》這本小冊子,拿到手的時候,我本來是抱著學習一些基礎會計知識,希望能幫助我打理一下自傢小店賬務的想法。畢竟,作為一個非財會專業的個體戶,對於那些復雜的公司法和稅務申報總是感到頭疼。翻開目錄,看到裏麵涉及瞭資産、負債、收入、費用等基本概念,以及一些簡單的財務報錶編製,心裏還挺高興的。我尤其關注瞭其中關於庫存商品核算的部分,我傢的生意雖然不大,但進齣貨物的頻率還是蠻高的,希望能找到一個清晰明瞭的記賬方法,避免因為庫存不清而造成的損失。書中對小企業常用的經濟業務,比如采購、銷售、收款、付款等,都有一些操作上的指導,這對我來說是很實用的。我嘗試著對照著書上的例子,記錄瞭幾筆實際交易,感覺比之前那種模糊的記賬方式要規範多瞭。雖然書中的專業術語有時還是會讓我犯迷糊,但我會反復閱讀,並結閤實際情況去理解。這本書就像一個入門嚮導,為我打開瞭會計世界的大門,讓我不再對數字感到那麼畏懼,也為我的小生意打下瞭更堅實的基礎。
评分封面封底有磨痕,可能是仓储和物流不到位啊
评分封面有点旧。。。。郁闷!还好里面没破损!
评分书中的很全面,很满意!
评分读书是一种陶冶是一种享受领悟是心灵净化的快慰\N\N在茫茫人生芸芸众生中不以荣辱待己不论成败待人不热衷追名逐利使自己超凡脱俗你会仰头看天蓝天澄清白云悠悠释怀心里的郁结面对现实笑对人生在物欲横流的日子里品味古人谈的知足常乐人到无求品自高的教诲会注入一般清醒剂快乐地生活着当我因辛勤工作而收获甚微感到牢骚满腹时书会告诉我要笑对生活这时我会浑身充满工作的激情当我遇到困难想打退鼓堂时百折不挠的居里夫人就会浮现在我的眼前激励我鼓起勇气继续努力当我抱怨自己一无是处天生我才必有用这句名言会告诫我三百六十行行行出状元当我志得意满时一杯水的容量会提醒我看似满满的一杯水还能容纳100多个回形针自己还有许多能量可挖掘当我安于现状不思进取时屈原的路漫漫其修远兮吾将上下而求索就会在我耳畔响起\N\N曾经书中体会过怦然心跳曾经在书中有一种莫名感动曾经在书中进行自我审视也曾经在书中看到人生百态我只愿心情伴书平和而宁静灵魂伴书纯洁而超然读书不是一种消遣的行为而是提高自己的学识我想带着目的去读书的效果会好一些想想自己缺的是什么就学习什么自己少的在别人那里也许就有所以宽容多理解就多\N\N 《小企业会计准则2011》主要内容包括资产负债所有者权益收入费用利润及利润分配外币业务财务报表\N\N书名: 小企业会计准则2011原价: 25.00元作者: 中华人民共和国财政部 著出版社: 经济科学出版社出版日期: 2011-11-01ISBN: 9787514110951页码: 150版次: 1装帧: 平装开本: 16开商品标识: 10886036  编辑推荐 其他  内容提要  《小企业会计准则2011》主要内容包括资产负债所有者权益收入费用利润及利润分配外币业务财务报表 目 录 第一章 总则第二章 资产第三章 负债第四章 所有者权益第五章 收入第六章 费用第七章 利润及利润分配第八章 外币业务第九章 财务报表第十章 附则附录:小企业会计准则--会计科目主要账务处理和财务报表相关法规及规范性文件 作者介绍 其他文摘 1421 消耗性生物资产一本科目核算小企业农林牧渔业持有的消耗性生物资产的实际成本二本科目应按照消耗性生物资产的种类群别等进行明细核算三消耗性生物资产的主要账务处理一外购的消耗性生物资产按照应计人消耗性生物资产成本的金额借记本科目贷记银行存款应付账款等科目二自行栽培的大田作物和蔬菜应按照收获前发生的必要支出借记本科目贷记银行存款等科目自行营造的林木类消耗性生物资产应按照郁闭前发生的必要支出借记本科目贷记银行存款等科目自行繁殖的育肥畜水产养殖的动植物应按照出售前发生的必要支出借记本科目贷记银行存款等科目三产畜或役畜淘汰转为育肥畜的应按照转群时的账面价值借记本科目按照已计提的累计折旧借记生产性生物资产累计折旧科目按照其账面余额贷记生产性生物资产科目育肥畜转为产畜或役畜的应按照其账面余额借记生产性生物资产科目贷记本科目四择伐间伐或抚育更新性质采伐而补植林木类消耗性生物资产发生的后续支出借记本科目贷记银行存款等科目林木类消耗性生物资产达到郁闭后发生的管护费用等后续支出借记管理费用科目贷记银行存款等科目五农业生产过程中发生的应归属于消耗性生物资产的费用按照应分配的金额借记本科目贷记生产成本科目六消耗性生物资产收获为农产品时应按照其账面余额借记农产品科目贷记本科目七出售消耗性生物资产应按照实际收到的金额借记银行存款等科目贷记主营业务收入等科目按照其账面余额借记主营业务成本等科目贷记本科目四本科目期末借方余额反映小企业农林牧渔业消耗性生物资产的实际成本1501 长期债券投资一本科目核算小企业准备长期在1年以上下同持有的债券投资二本科目应按照债券种类和被投资单位分别面值溢折价应计利息进行明细核算三长期债券投资的主要账务处理一小企业购入债券作为长期投资应当按照债券票面价值借记本科目面值按照实际支付的购买价款和相关税费贷记银行存款科目按照其差额借记或贷记本科目溢折价如果实际支付的购买价款中包含已到付息期但尚未领取的债券利息应当按照债券票面价值借记本科目面值按照应收的债券利息借记应收利息科目按照实际支付的购买价款和相关税费贷记银行存款科目按照其差额借记或贷记本科目溢折价二在长期债券投资持有期间在债务人应付利息日按照分期付息一次还本的长期债券投资票面利率计算的利息收入借记应收利息科目贷记投资收益科目按照一次还本付息的长期债券投资票面利率计算的利息收入借记本科目应计利息贷记投资收益科目 媒体推荐其他 \N\N\N\N京东为我之京东为大家之京东为中国之京东强烈地期待京东更加美好的未来\N\N
评分很好!很好用很好!很好用
评分银行存款是企业存放在银行或其他金融机构的货币资金。企业应当根据业务需要,按照规定在其所在地银行开设账户,运用所开设的账户,进行存款、取款以及各种收支转账业务的结算。银行存款的收付应严格执行银行结算制度的规定。
评分东西不错,包装很好,应该是正品
评分书的质量还不错,会计人员必备。
评分价格比较满意,比书店便宜。
相关图书






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有