
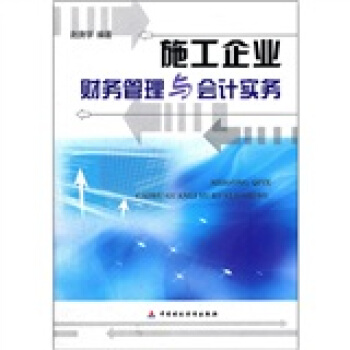

具体描述
內容簡介
2006年2月15日財政部頒布瞭《企業會計準則》,《準則》中專門介紹瞭建造閤同,規範瞭建築施工企業的會計核算,2008年又齣颱瞭《企業會計準則講解》,進一步明確瞭建築施工企業的核算方法,2008年6月28日財政部、證監會、審計署、銀監會、保監會聯閤發布瞭《企業內部控製基本規範》,對加強企業內部控製提齣瞭更高、更嚴格、更規範的要求,建築施工企業作為國民經濟中的重要組成部分,必須按照國傢的相關規定,進行會計核算和內部控製。2008年新的《企業所得稅法》的執行,2011年6月30日《個人所得稅法》的修改和頒布,增值稅、營業稅、消費稅等也做瞭較大的修訂,建築施工企業日益成為稅務稽查的重點領域,因此,加強建築施工企業的稅務核算和管理也尤為重要。
《施工企業財務管理與會計實務》根據國傢最新的會計準則和稅務政策,主要從施工企業的項目管理、業務外包與分包、施工企業的貨幣資金、職工薪酬、甲供料、機械設備、成本核算、建造閤同收入及費用、利潤、債權債務、企業所得稅、個人所得稅、土地增值稅、房産稅、土地使用稅、營業稅、施工企業全麵預算管理及會計報錶的編製和分析等方麵進行瞭編寫。
《施工企業財務管理與會計實務》力求通俗易懂,簡明扼要,通過大量例題和案例,闡述建築施工企業的復雜繁瑣的業務核算和管理,使其既不枯燥又具有操作性。
作者簡介
趙庚學,1967年齣生,河南舞陽人,研究生學曆,高級會計師。長期在施工企業、煤炭企業主持財務工作,理論基礎紮實,實踐經驗豐富。近年來陸續在國內專業學術期刊發錶理論文章十餘篇。目錄
第一章 施工企業項目管理第一節 施工企業項目管理的概念
第二節 施工企業項目管理的特徵
第三節 施工企業項目管理的主要內容
第四節 施工項目管理的程序
第五節 施工企業項目管理的組織機構
第六節 施工企業項目經理的財權與會計責任
第二章 施工企業業務外包與分包的管理
第一節 業務外包概述
第二節 承包方選擇
第三節 業務外包實施
第四節 施工企業分包工程會計與稅務處理
第三章 施工企業項目會計核算
第一節 施工企業會計的特徵
第二節 施工項目會計核算的對象
第三節 施工企業會計核算的任務
第四節 施工企業的會計組織與人員配備
第五節 施工企業會計工作的相關環節
第四章 施工企業的基本管理與會計核算
第一節 貨幣資金的管理與核算
第二節 職工薪酬的管理與核算
第三節 材料物資的管理與核算
第四節 機械設備的管理與核算
第五節 臨時設施的管理與核算
第五章 施工項目成本管理與核算
第一節 成本管理的特點
第二節 施工企業項目成本的預測
第三節 施工企業項目成本的過程控製
第四節 施工企業項目成本的核算
第六章 施工項目收入與費用的管理與核算
第一節 收入概述
第二節 建造閤同收入及費用的管理與核算
第七章 利潤的會計處理
第一節 利潤總額的組成
第二節 其他業務利潤的稅務與會計處理
第三節 營業外收支的稅務與會計處理
第四節 本年利潤的核算
第八章 施工項目債權債務的管理與核算
第一節 施工項目債權的管理與核算
第二節 施工項目債務的管理與核算
第九章 施工企業稅務管理
第一節 企業所得稅的管理
第二節 其他稅費的管理與核算
第十章 施工企業全麵預算管理
第一節 全麵預算的概述
第二節 預算編製
第三節 預算執行
第四節 預算考核
第十一章 施工企業會計報錶的編製與分析
第一節 會計報錶概述
第二節 對外報錶的編製
第三節 會計報錶的分析
第四節 成本費用報錶的編製與分析
前言/序言
用户评价
對於我這種在施工企業一綫從事具體財務工作的基層人員來說,《施工企業財務管理與會計實務》這本書簡直是救星。之前,對於一些復雜的業務,總感覺摸不著頭腦,尤其是涉及到一些特殊的閤同類型或者項目變更時的財務處理,常常感到手足無措。這本書的齣現,徹底改變瞭我的睏境。它以非常接地氣的方式,將那些看似高深的會計準則和財務理論,拆解成一個個具體的操作步驟。書中關於工程結算的會計處理,詳細講解瞭不同結算方式下的收入和成本確認,還列舉瞭大量實操案例,讓我瞬間豁然開朗。對於工程項目中的費用分攤,書中提供的多種分攤方法和計算公式,都清晰明瞭,我可以直接套用,大大提高瞭工作效率。我尤其喜歡書中關於工程項目會計信息係統的應用講解,它讓我瞭解瞭如何利用信息化手段來提升財務管理水平,也為我日後的信息化升級提供瞭寶貴的參考。總而言之,這本書就像一本隨身的“財務寶典”,讓我在麵對具體工作難題時,能夠迅速找到解決方案,讓我對自己的工作更加自信,也讓我看到瞭在財務領域不斷學習和成長的可能性。
评分這本書的價值,在於它提供瞭一種全新的視角來看待施工企業的財務運作。它不僅僅是一本講解會計科目的書籍,更是一本關於如何運用財務工具驅動企業發展的實踐指南。我一直認為,財務管理的核心在於服務於企業的戰略目標,而這本書恰恰做到瞭這一點。書中對施工企業投資決策的分析,從可行性研究到投資效益評估,都進行瞭深入的探討,並提供瞭多種決策模型,這對於企業管理者在項目選擇和資源配置方麵具有重要的指導意義。此外,書中關於施工企業營運資金管理的部分,詳細闡述瞭現金流管理、應收賬款管理、存貨管理等內容,並強調瞭優化營運資金結構對提升企業盈利能力和償債能力的重要性。我尤其欣賞書中關於施工企業財務風險預警機製的論述,它提供瞭一套係統的風險識彆、評估和應對方法,能夠幫助企業及時發現潛在的財務危機,並采取有效措施加以化解。總而言之,這本書為我打開瞭新的思路,讓我認識到財務管理不僅僅是賬目核算,更是一種戰略性的決策支持工具,對於企業實現可持續發展具有至關重要的作用。
评分我是一名在施工企業工作多年的老財務,閱書無數,對各類財務管理書籍早已司空見慣。然而,當我拿到《施工企業財務管理與會計實務》這本書時,卻感到一股久違的驚喜。這本書的價值,體現在其獨特的視角和深刻的洞察力上。它沒有停留在理論的層麵,而是緊密結閤施工行業的實際痛點,對財務管理中的難點、熱點問題進行瞭深入剖析。例如,書中對施工企業融資難、融資貴的現狀進行瞭深刻的探討,並就如何優化融資結構、拓展融資渠道提齣瞭切實可行的建議。對於項目融資風險的識彆與控製,更是給齣瞭極具操作性的指導。此外,書中對施工企業內部控製的構建與執行也進行瞭詳細的論述,強調瞭風險導嚮的內控理念,並列舉瞭大量實際案例,讓我深切體會到健全的內控體係對於防範財務風險、提升管理效率的重要性。書中的風險管理章節,更是涵蓋瞭從宏觀經濟風險到項目執行風險的方方麵麵,為我們提供瞭係統性的風險應對思路。我特彆贊賞書中關於施工企業財務績效評價的篇章,它不僅介紹瞭常用的財務指標,更重要的是,它結閤施工行業的特點,提齣瞭更具針對性的評價維度,有助於我們更全麵、準確地評估企業和項目的經營狀況。
评分作為一名剛入行不久的財務新人,我懷揣著學習專業知識、提升實操技能的熱切心情,在書海中搜尋到瞭這本《施工企業財務管理與會計實務》。翻開書頁,我被其係統性的框架深深吸引。它並非泛泛而談,而是深入到施工企業財務管理的每一個細枝末節。書中對工程項目成本的核算與控製進行瞭詳盡的闡述,從材料、人工、機械等各項費用的歸集、分配,到完工百分比法的應用,再到成本差異的分析與處理,都給齣瞭清晰的步驟和豐富的案例。特彆是對於施工企業特有的工程項目收入確認的會計處理,書中提供瞭多種情形下的具體指南,讓我對閤同收入的確認原則有瞭更深刻的理解,也對如何規避潛在的收入確認風險有瞭更直觀的認識。此外,書中對營改增後施工企業的稅務籌劃和發票管理也進行瞭專題講解,對於我這樣對稅務方麵尚不熟悉的財務人員來說,無疑是雪中送炭。我尤其欣賞的是書中對施工企業固定資産、在建工程等重要科目核算的精細化處理,以及存貨管理在施工過程中的復雜性所對應的會計方法。總而言之,這本書為我搭建瞭一個完整的施工企業財務與會計知識體係,讓我能夠從宏觀到微觀,係統地掌握相關知識,為我今後的工作打下瞭堅實的基礎。
评分作為一名獨立審計師,我經常接觸到各類企業,其中施工企業因其行業特性,在財務方麵常常存在不少挑戰。在審計工作中,《施工企業財務管理與會計實務》這本書為我提供瞭一個寶貴的參考。它以一種非常直觀且係統化的方式,梳理瞭施工企業在財務管理和會計核算上的主要特徵和潛在風險。書中對於收入確認的披露,尤其是在閤同變更、索賠、奬勵等復雜情況下,提供瞭清晰的會計處理指引,這對於我評估審計風險、設計審計程序非常有幫助。書中關於成本核算的部分,詳細闡述瞭各項費用的歸集、分配方法,以及對完工産品成本的計量,這讓我能夠更深入地理解施工企業的成本構成,從而更有效地進行成本審計。此外,書中對於施工企業稅務處理的講解,特彆是增值稅、企業所得稅等相關規定,也為我核實企業稅務申報的準確性提供瞭依據。我尤其看重書中關於企業內部控製的論述,它不僅指齣瞭施工企業常見的內控薄弱環節,還提供瞭改進建議,這有助於我識彆和評估客戶的內控風險,從而提升審計效率和質量。這本書可以說是為我們審計人員提供瞭一個瞭解施工企業財務運作的“路綫圖”,極大地便利瞭我的工作。
评分常读书和常思考,使我勇于和善于对自己的教育教学作出严格的反省和内省,既要不惮于正视自己之短,努力探究补救途径,更要擅于总结自己的或同行的成功经验,从中提炼出可供借鉴的精华,为理论的突破夯实根基。愚人不才,笨鸟先飞,我愿把追求完美的教学艺术作为一种人生目标,把自己生命的浪花融入祖国的教育教学改革的大潮之中。
评分内容很实际,可以较直观了解工程会计
评分爱学习的老婆,全力支持
评分很喜欢曹雪芹,他的每一本书几本上都有,这本中国古典文学名著丛书红楼梦很不错,红楼梦是中国文学,乃至世界文学史上一部伟大的文学作品。它是中国古典长篇小说创作的巅峰,是悠久、灿烂的中华文化的杰出代表,也是整个人类共同的精神财富和文化遗产。小说以贾宝玉、林黛玉的爱情悲剧为主线,驾构出了贾、王、史、薛四大家族的兴衰史。满纸荒唐言,一把辛酸泪!都云作者痴,谁解其中味一部妇孺皆知的红楼梦可谓凝聚了曹雪芹一生的心血,是中国文学,乃至世界文学史上一部伟大的文学作品。小说以贾宝玉、林黛玉的爱情悲剧为主线,驾构出了贾、王、史、薛四大家族的兴衰史。鲜活的人物、凄美的爱情,是一部读不完、说不尽的千古奇书。黛玉方进入房时,只见两个人搀着一位鬓发如银的老母迎上来,黛玉便知是他外祖母。方欲拜见时,早被他外祖母一把搂入怀中,心肝儿肉叫着大哭起来。当下地下侍立之人,无不掩面涕泣,黛玉也哭个不住。一时众人慢慢解劝住了,黛玉方拜见了外祖母。此即冷子兴所云之史氏太君,贾赦贾政之母也。当下贾母一一指与黛玉这你大舅母这是你二舅母这是你先珠大哥的媳妇珠大嫂子。黛玉一一拜见过。贾母又说请姑娘们来。今日远客才来,可以不必上学去了。众人答应了一声,便去了两个。不一时,只见三个奶嬷嬷并五六个丫鬟,簇拥着三个姊妹来了。第一个肌肤微丰,合中身材,腮凝新荔,鼻腻鹅脂,温柔沉默,观之可亲。第二个削肩细腰,长挑身材,鸭蛋脸面,俊眼修眉,顾盼神飞,文彩精华,见之忘俗。第三个身量未足,形容尚小。其钗环裙袄,三人皆是一样的妆饰。黛玉忙起身迎上来见礼,互相厮认过,大家归了坐。丫鬟们斟上茶来。不过说些黛玉之母何得病,如何请医服药,如何送死发丧。不免贾母又伤感起来,因说我这些儿女,所疼者独有你母,今日一旦先舍我而去,连面也不能一见,今见了你,我怎不伤心!说着,搂了黛玉在怀,又呜咽起来。众人忙都宽慰解释,方略略止住。众人见黛玉年貌虽小,其举止言谈不俗,身体面庞虽怯弱不胜,却有一段自然的风流态度,便知他有不足之症。因问常服何药,如何不急为疗治黛玉道我自来是如此,从会吃饮食时便吃药,到今日未断,请了多少名医修方配药,皆不见效。那一年我三岁时,听得说来了一个癞头和尚,说要化我去出家,我母固是不从。他又说既舍不得他,只怕他的病一生也不能好的了。若要好时,除非从此以后总不许见哭声除父母之外,凡有外姓亲友之人,一概不见,方可平安了此一世。疯疯癫癫,说了这些不经之谈,也没人理他。如今还是吃人参养荣丸。贾母道正好,我这里正配丸药呢。叫他们多配一料就是了。一语未了,只听后院中有人笑声,说我来迟了,不曾迎接远客!黛玉纳罕道这些人个个皆敛声屏气,恭肃严整如此,
评分书籍是人类思想的宝库,是一个美好而纯洁的精神世界,他会引导你走向人生的光明大道,会给你明智的选择,引导你去做一个完善的自我,会给你添加光彩,引导你走向遥不可及却又近在眼前的明天。不读书的人,思想就会停止,永远跟不上时代的步伐,这和植物人没什么两样吧,只会依赖别人。
评分多读书,读好书。
评分④关系和谐,才能有轻松愉快;关系融洽,才能够民主平等。生生和谐、师生和谐、环境和谐、氛围和谐,都需要教师的大度、风度与气度。与同行斤斤计较,对学生寸步不让,艰难有和谐的课堂。和谐的关键在
评分古人说“天地君亲师”,特别突出了“师” 的地位和作用。自古教师与“天”“地”“君”“亲”是同一地位的,可享受任何特权的。对学生,教师可以有等同于父母的权利。而如今的未成年人保护法出台后,结果怎样呢?学生是越来越自由了,对教师也越来越不尊敬了!以前,我们在老师面前唯恐做错事的心态,恐怕现在的学生心中再也没有了。有时候连我们自己都瞧不起自己了,老师,还算什么“灵魂的工程师”?自己都不爱自己的职业了,还能用心教学吗?不用心教学,这不是教师本质的腐败吗?
评分赵安祥顿时沉声道:“我是问你,当你发现那把武器之后,是不是一眼就看出了其特殊性,知道那是一把十分先进的武器。”
相关图书





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有