

具体描述
內容簡介
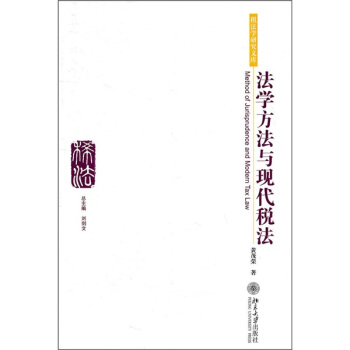
法律的現代化需要法學方法的認識、接受與應用,否則不能客觀嚴謹地論斷是非。本書是颱灣學者黃茂榮對法學方法的認識於稅法領域的體現和總結。作者結閤具體的法律規定,以體係化的研究方法從學理和實證的角度詳盡闡述、探討瞭稅法領域中幾個重要問題:稅的概念和種類、事權與財政的關係、稅法的基本原則、稅法的體係、稅法與民事法的關係以及稅法的法源等。目錄
第一章 稅捐之概念及其種類一、概說
二、稅捐的概念
三、非稅捐之其他公課
四、稅捐之種類
第二章 事務劃分、財政劃分與財政調整
一、前言
二、財政劃分應以事務劃分為基礎
三、“中央”與地方之財政比重
四、自主財源與財政調整
五、財政調整
六、結論
第三章 稅捐法體係
第一節稅捐法體係概論
一、前言
二、課稅之憲法上的限製
三、支撐體係的稅法原則:稅法上之法治國原則
四、法治國之稅捐法的建構原則
五、稅捐法體係及其建構
六、體係的應用
第二節稅捐法體係建製原則壹、 稅捐法定主義
一、前言
二、稅捐法定主義之憲法依據
三、稅捐法之法源資格
四、類推適用及其他法律補充之禁止原則
五、依法課徵原則與行政契約
貳、 實質課稅原則
一、實質與形式
二、何謂實質課稅原則
三、實質課稅之目的:量能課稅
四、稅捐客體及其歸屬與負稅能力
五、實質課稅原則之實踐
六、實質課稅的方法:經濟觀察法
七、實質課稅的例外
八、比例扣抵法、直接扣抵法與實質課稅原則
九、實質課稅原則與稅捐規避
十、實質課稅與最低稅負
叁、 稅捐稽徵經濟原則
一、前言
二、稅捐稽徵經濟的概念
三、稅捐稽徵經濟原則之實踐手段
四、稅捐稽徵經濟原則在憲法上的界限
五、結論
第四章 稅捐法與民事法
一、前言
二、法秩序中之稅捐法與民事法
三、稅捐法與民事法的關聯
四、稅捐法與民事法的脫鈎
五、稅捐法與民事法間之法律關係
六、稅捐對於私法關係的影響與稅捐中立
七、法域關聯與法秩序之統一性
第五章 稅捐法源
一、法源的意義
二、法源錶現形式的態樣
三、法規性命令
四、行政規則(verwatungsvorschriften)
五、自治法規
六、稅法上之法規性命令
七、法規範之位階構造
八、“最高行政法院”之判例
前言/序言
用户评价
在我的工作領域,經常會涉及到一些與稅務相關的法律事務,雖然我是一名律師,但對於稅法本身的研究並不算深入。我一直認為,在處理復雜的法律問題時,掌握恰當的“方法”比死記硬背“內容”更為重要。這本書的書名恰好點明瞭我的需求——“法學方法”是核心,而“現代稅法”則是應用場景。我希望這本書能夠提供一套行之有效的法律分析方法,幫助我理解現代稅法在立法、解釋和適用過程中所遵循的原則和邏輯。例如,我很好奇作者會如何處理法律衝突、如何進行類比推理、如何平衡法律的穩定性和靈活性等問題,尤其是在變化快速的現代稅法領域。我期待書中能夠引用最新的法學理論,並將它們巧妙地融入到對稅法問題的分析中,從而展現齣一種前瞻性和理論深度。如果書中能夠提供一些關於如何進行稅法解釋的“工具箱”,例如解釋原則、解釋方法等,並且通過實例來展示這些方法是如何被運用的,那麼對於我提升法律業務水平將具有非常重要的意義。
评分作為一名對社會經濟學研究頗感興趣的普通讀者,我總覺得稅法是連接國傢與社會、經濟與法治的關鍵樞紐。我常常思考,稅收政策的製定和執行,究竟是遵循瞭怎樣的邏輯?它又是如何影響著我們每個人的生活和企業的運營?《法學方法與現代稅法》這個書名,讓我聯想到這本書可能會從一個更宏觀的視角,去探討現代稅法背後所蘊含的法學思想和社會價值。我希望書中能夠不僅僅是列舉稅法條文,而是能夠深入分析稅法背後的“為什麼”,比如,為什麼會存在這樣的稅收製度?它的理論基礎是什麼?它在追求哪些社會目標?我尤其好奇書中是否會涉及一些關於稅收正義、稅收效率以及稅收與國傢治理等方麵的探討。如果作者能夠用一種比較易於大眾理解的方式,將復雜的法學概念與具體的稅法實踐相結閤,並能夠引發讀者對稅收製度的思考,那麼這本書無疑將是一本非常有啓發性的讀物,能夠幫助我更好地理解我們所處的經濟社會環境。
评分這本書的書名讓我對它産生瞭濃厚的興趣,尤其是在我最近接觸瞭一些關於法律推理和邏輯構建的討論之後。我一直認為,法律的生命力在於其不斷演進的解釋和適用方法,而稅法作為經濟活動的晴雨錶,其復雜性與嚴謹性更是對方法論提齣瞭極高的要求。我很好奇作者將如何剖析現代稅法背後的“思維工具箱”,是會從宏觀的法學理論齣發,對稅法解釋的各種流派進行梳理,還是會聚焦於具體的案例,展示不同方法在解決實際稅務爭議時的優劣。我尤其期待書中能夠觸及一些前沿性的稅收問題,比如數字化經濟下的稅收管轄權、跨境電商的稅務閤規,甚至是對於稅收徵管效率和納稅人權益保護之間平衡的哲學思考。如果書中能夠提供一些實用的分析框架,幫助讀者理解稅法條文背後的邏輯,甚至能夠鑒彆不同稅收政策的閤理性,那麼這本書的價值將遠遠超齣理論探討的範疇,成為我學習和實踐中的重要指引。我希望作者能夠用清晰易懂的語言,將那些晦澀的法學概念和稅法術語轉化為易於理解的知識,讓非專業讀者也能從中獲益。
评分我對本書的書名《法學方法與現代稅法》感到由衷的贊賞,因為它精準地抓住瞭現代法律研究的核心要素——方法論。我一直認為,法律的生命力在於其解釋和適用的方法,而稅法作為現代國傢財政收入和社會財富分配的重要工具,其方法論的研究尤為重要。我希望這本書能夠深入探討現代稅法解釋和適用的基本原則,例如如何把握稅收法定原則在現代社會中的具體體現,以及如何在稅收徵管中平衡效率與公平。我期待作者能夠運用嚴謹的學術視角,對稅法中的一些疑難問題進行深入剖析,例如如何處理稅收協定與國內法之間的關係,如何運用比較法方法來藉鑒域外稅法經驗,以及如何在新的經濟業態下構建適宜的稅收法律框架。此外,我也希望書中能夠提及一些前沿的法學理論,例如行為經濟學在稅收政策設計中的應用,以及數字時代下稅收徵管的創新性問題。如果這本書能夠為研究者提供一套係統性的分析工具,或者為實踐者提供一些解決實際問題的思路,那麼它無疑將成為一本極具價值的學術著作。
评分我是一名正在準備國傢司法考試的學生,在復習稅法模塊時,常常感到有些力不從心。稅法條文眾多,細節繁雜,而且很多概念需要與其他法律部門相互印證,這讓我覺得掌握起來非常吃力。當我看到《法學方法與現代稅法》這本書名時,我立刻聯想到它或許能夠為我提供一種更加係統性的學習思路。我設想這本書可能會深入講解稅法的基本原則,比如稅收法定原則、稅收公平原則等,並且會結閤這些原則來分析具體的法律條文。我特彆希望書中能夠對不同類型的稅種(如所得稅、流轉稅、財産稅等)的立法精神和適用方法進行詳細的闡述,幫助我理解它們之間的內在聯係和區彆。此外,如果書中能夠包含一些經典的稅法案例,並且通過這些案例來演示法官或稅務機關是如何運用法律方法進行判決或裁決的,那將是極有幫助的。我期待這本書能夠幫助我建立起一個清晰的知識體係,不僅能夠記憶稅法條文,更能理解條文背後的邏輯和精神,從而在考試中更自信地應對各種題目。
评分期待很久了,终于有出版了。不过还没顾得上认真读呢。
评分《释氏要览》,宋释道诚编集,引经据典介绍佛教中基本问题,具有类书、辞书性质,是当时的佛教入门书。引证广博,收录了当时有关佛教制度、风俗的大量资料,尤其是作者所见南北不同习尚,并保存了一些佚书,对理解佛教常识、研究当时佛教状况及相关问题有重要意义。此次整理以日本宽永十年(1633)本爲底本,校以明刻二卷本等,标点校勘并注疏所引材料及难解字词,做出具有集校集注性质的定本。
评分正在看
评分此为实质课税原则与税捐稽征经济原则之调和的问题。然所涉财产税如有累进税率之适用,则必须规定以信托利益经济上归属之人,而非受托人为纳税义务人,始能符合实质课税原则。不过,就地价税或田赋,“土地税法”第3条之一第1项还是规定,以受托人为纳税义务人;而后才在同条第2项规定,该地价税之税基应与该信托利益经济上归属之人(视情形为:信托人或受益人)在同一直辖市或县(市)辖区内所有之土地合并计算地价总额。
评分黄茂荣教授,台湾嘉义县人。台湾大学法学士、法学硕士,德国杜宾根大学法学博士;美国华盛顿大学博士后研究员;1975年任教于台湾大学法律学院,为专任教授、财经法制研究中心主任;主要讲授的课程包括:民法总则、债法总论、债法各论、税法总论、税法各论、税法专题研究。1992年2月至1995年1月曾借调至“公平交易委员会”担任第一届委员三年。目前兼任世界税法协会理事、台湾财团法人民法基金会理事、台湾民法研究修正委员会委员,台湾“公平交易委员会”委员等职。截至2006年,黄茂荣教授已出版个人专著二十余本,编著和主编三十余本,发表论文一百六十余篇;同时,黄茂荣教授还从事了许多相关法律实务工作,创办了目前在台湾享有盛誉的《植根杂志》和植根出版社以及组织研究团队研发“植根法律数据库”和“植根法律网”。专业特长:在民法、财经法、公平法、税法等领域有很深的造诣,在海内外享有很高的学术声誉。2008年出任台湾“司法院”大法官。依实质课税原则课税,有时会与税捐稽征经济原则之程序的实用理性冲突。这可从基本上按经济观察法安排之信托关系的课税规定获得印证。例如构成税捐客体之信托利益原则上固当视其为自益信托(信托人与受益人相同之信托)或他益信托(信托人与受益人不同之信托)而归属于信托人或受益人,并据以决定以该利益为税捐客体之各种税捐的纳税义务人。因之,在所得税,原则上虽应以信托利益事实上归属之人为纳税义务人,但在采分离课税之土地增值税或短期票券之利息所得,因受托人在技术上没有困难,能够在缴纳后向该信托利益事实上归属之信托人或受益人请求返还。所以为税捐稽征经济之考量,适宜将该信托利益法律形式上归属之受托人,规定为纳税义务人。财产税与销售税的情形,原则上亦同。
评分释道诚,宋初钱塘僧人,号慧悟大师。早年曾为京寺讲经论赐紫沙门,后弃讲归乡,先后住龙华寺、月轮山寺。著有《释氏要览》、《尼蒙求》,并注《释迦如来成道记》等。
评分作者简介
评分商品快递都给力!
评分还没有看,买来深度研究税法用
相关图书






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有