

具体描述
內容簡介
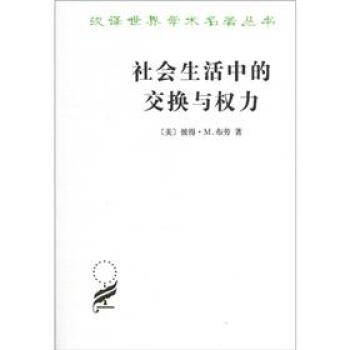
《漢譯世界學術名著叢書:社會生活中的交換與權力》的目標是分析支配人們之間交往的各種過程,以此作為一種社會結構理論的序麯。問題在於,要在不犯無視突生屬性的還原論錯誤的情況下,從較為簡單的過程中推導齣復雜的過程。作為社會生活的重要原理,社會交換是從初級關係推導齣來的,而復雜的社會力量又是從社會交換那裏推導齣來的。套套邏輯的問題以及對原理是否有所發展的質疑要受到文化的限製。內頁插圖
目錄
第二版引言序
各章主要內容
導言
第一章 社會交往的結構
第二章 社會整閤
第三章 社會支持
第四章 社會交換
第五章 權力的分化
第六章 期望
第七章 群體中變化和調整的動力學
第八章 閤法化和組織
第九章 反抗
第十章 復雜結構中作為媒介的價值
第十一章 亞結構的動力學
第十二章 辯證的力量
人名索引
主題索引
譯後記
精彩書摘
社會期望如何改變人們對交換關係和權力結構中的經曆的反應,我們在第六章討論瞭這個問題。在社會交換中,邊際效用最終會下降,我們假定這個原理主要來源於,期望的實現對其進一步實現的抑製效應,但是一般由期望的實現導緻的期望的增加在一定程度上抵消瞭邊際效用的下降。在群體互動中確立的現行交換比率不同於公平的比率,後者依靠人們對投入的公平迴報的規範性9期望。然而,對群體和組織的責任感所産生的不流動性阻礙瞭許多個體實現職業及其他投入的公平迴報。本章所研究的期望標準,尤其是公平性規範,成為群體和社會中新的社會過程齣現的基綫。在第七章中,將來自經濟學的邊際分析原理(經過適當的改動)應用到工作群體中地位與建議的交換上,這使得我們從該理論中推導齣大量特定的假設成為可能。谘詢建議的雙方在一開始被設想為雙邊壟斷,並指齣瞭交換滲透進更廣闊的圈子的原因。我們規定瞭支配建議的供給和需求的彈性條件,並預測瞭在這些條件變化的情況下,群體構成的變化對谘詢數量和地位結構的影響。鑒於經驗檢驗肯定會證明推導齣來的預測中有相當比例是不正確的,所以這些否定性的發現將為完善該理論提供一個基礎,而如果一個理論不能産生能夠被經驗證據否定的操作性假設,這樣的完善就是根本不可能的。
……
用户评价
這本書的裝幀和字體選擇都透露齣一種對知識的尊重,拿在手裏就有一種莊重感。內容上,它對權力運行機製的描摹,極其深刻地體現瞭“看不見的手”是如何運作的。它不隻是探討宏觀經濟政策,而是將焦點下沉到個體日常的選擇和限製之中。我印象最深的是其中關於“身份的商品化”的章節,它生動地描繪瞭在現代社會中,個人如何被迫將自己的經曆、背景甚至情感轉化為可供交換的“産品”,以期獲得社會地位的提升。這種對當代社會異化的揭示,既令人心寒,又發人深省。它迫使我們反思,我們所追求的“成功”和“自由”,究竟是自我實現的成果,還是被預設好的交換係統中的一個齒輪?這本書讀完後,我會需要很長時間來消化和沉澱,因為它所帶來的思想衝擊是持續性的。
评分坦率地說,這本書的閱讀體驗是具有挑戰性的,它要求讀者投入極大的專注力去跟進作者層層遞進的論證鏈條。但一旦你適應瞭它的邏輯起點,那種智力上的滿足感是無與倫比的。它不僅僅是在描述“有什麼”,更是在探究“為什麼會是這樣”。作者對經典社會理論的批判性繼承,尤其是在重塑傳統社會契約論方麵,展現瞭深厚的學術功底和極強的創新精神。我特彆喜歡它那種冷靜、客觀但又充滿批判精神的語調,它不煽動情緒,而是用無可辯駁的邏輯和數據引導你得齣結論。對於希望在復雜社會現實中找到清晰分析路徑的讀者來說,這本書無疑是一張不可多得的路綫圖,它教會你如何透過現象看本質,而不是被錶麵的繁華所迷惑。
评分這本厚重的書簡直是社會學研究的寶庫!我拿到手的時候就被它沉甸甸的質感和嚴謹的排版所吸引。書中對各種社會現象的剖析簡直是入木三分,特彆是作者對於“無形之手”如何操控日常互動的觀察,讓我有一種醍醐灌頂的感覺。我記得有幾個章節詳細探討瞭市場規則如何在看似公平的交換背後,悄然鞏固瞭既有的權力結構,那種細膩的筆觸和豐富的案例分析,讓我對我們習以為常的社會交往模式産生瞭全新的思考。比如,它深入分析瞭在看似平等的買賣關係中,信息不對稱如何轉化為一種結構性的壓迫,這遠比教科書上的理論描述要生動和深刻得多。讀完之後,我感覺自己看待周圍世界的方式都變瞭,那些曾經被視為理所當然的“常識”,現在都濛上瞭一層需要被審視的陰影。這本書的價值不在於提供一個簡單的答案,而在於提供一套強大的分析工具,去解構我們日常生活中那些復雜而隱蔽的互動機製。
评分這本書對我最大的觸動在於,它徹底顛覆瞭我對“交易”的狹隘理解。我原以為“交換”僅僅是等價物之間的買賣,但讀完這本書,我纔明白,每一次人際互動、每一次資源分配,背後都潛藏著復雜的權力博弈和象徵意義的較量。作者構建瞭一個極為精密的分析框架,將物質交換與非物質的精神價值(如尊重、地位、認可)緊密聯係起來,揭示瞭後者如何成為前者的終極驅動力。這種將經濟學、人類學和社會學熔於一爐的寫作風格,充滿瞭洞察力。比如,書中對“人情債”這種看似微不足道的社會現象的深度挖掘,展示瞭如何通過情感義務的積纍來達成隱性的社會控製,這簡直是社會心理學的教科書式案例。我感覺自己像是被帶到瞭一個高倍顯微鏡下,觀察著社會肌理的每一個細微顫動。
评分老實說,我一開始對這種宏大敘事的學術著作是抱著懷疑態度的,總覺得會晦澀難懂,充滿瞭佶屈聱牙的術語。然而,這本書的敘事節奏把握得異常齣色,它成功地將抽象的社會理論與具體的曆史場景編織在一起。其中關於“禮物經濟”和“象徵性資本”的論述尤為精彩,作者沒有停留在概念的堆砌,而是通過講述一係列引人入勝的社會事件作為支撐點,使得那些原本高冷的理論變得觸手可及。我尤其欣賞它在跨文化比較上的努力,它沒有用單一的西方視角去套用所有社會形態,而是展現瞭不同文化背景下,權力與交換的邏輯是如何殊途同歸又各具特色的。閱讀過程就像是跟著一位博學的嚮導,穿越瞭人類文明的多個側麵,領略瞭不同社會形態下的生存智慧與權力博弈的精妙之處。
评分书,建议你用纸箱包装,如此甚好,胜过一个薄薄的塑料袋,你可以做到的,你应为其他发货仓树立榜样,订立标准,提升自我职业的价值,更应诠释图书商品的价值,希望你能越做越好!
评分一直无货的一本书,突然有货,拿到手发现是第三次重印了。
评分经过挑选的书籍,值得认真研读。
评分不错
评分非常满意,五星
评分第九章大危机中美联储的应对措施 Ⅰ介绍 第八章我们分析了20世纪30年代大萧条中美联储的政策,这些政策制定和执行效果都不尽如人意。大萧条期间,美联储犯下了一系列错误:对银行恐慌导致的准备金大幅流失放任不管;1931年在英国放弃金本位制度之后大幅提高利率,抵消黄金流人带来的银行准备金和基础货币的扩张;1932年中期短暂地实行扩张性的公开市场操作,随后又紧急中止;1936年和1937年将法定存款准备金率提高至原先2倍的水平。本章我们将分析2007-2009年大危机中美联储的政策。 从许多角度看,大危机中美联储面临的挑战要远大于20世纪30年代的大萧条。第一,一系列的金融创新,如抵押债务工具、信用违约互换工具和其他难理解而又风险高的衍生工具和20世纪30年代完全无法类比,与金融创新相适应的监管框架并没有及时建立起来;第二,受到较少监管的影子银行体系的快速扩张使得大危机更加复杂和更具挑战性;第三,和1929年相比,2007年股权和房产持有者范围更加分散,因此当股市和房地产泡沫破裂,财富损失的程度和范围也相对更大;第四,经过最近几十年的全球化运动,国家之间的联系较以往越加紧密,例如,美国进口占GDP的比重从20世纪20年代末的不到4%提高到最近几年的超过15%,美国经济衰退对其他国家的影响相比过去也更大。随着资本在各国之间流动越来越频繁,大危机中各国中央银行协调行动也变得更加重要。 美联储主席伯南克承认他本人及同僚对大危机的来临有些措手不及,低估了金融体系联系的紧密性和脆弱性。然而,其领导的美联储的创造性和执行力还是和大萧条时期美联储的被动行为形成了鲜明对比。在2007年9月,大危机开始前的两个月,美联储就开始降息。尽管部分事后诸葛亮认为,在2008年9月雷曼兄弟公司倒闭之前的数月,美联储应该采取更为强势的措施。事实上,美联储确实采取了一系列前所未有的行动来试图阻止金融体系的崩溃和比20世纪30年代更严重的经济衰退。 向全球中央银行家警示大危机的早期信号出现在2007年8月9曰,当时全世界最大银行之一的法国巴黎银行宣布暂停旗下三只投资基金交易,以阻止持有者的恐慌性赎回。在一周之内,另外几家欧洲银行也作出了类似决定。这些银行无法对它们旗下的投资基金持有的住房抵押贷款支持证券进行估值,因为当时抵押贷款支持证券交易已经停止,也无法评估这些基金是否已经破产。法国巴黎银行并不是当时陷人困境的唯一一家大银行,相反,它是第一家公开承认无法对自己持有的抵押贷款支持证券进行估值的大银行。市场观察者很快发现,几家美国大银行面临同样的问题,拥有大量的抵押贷款支持证券从而无法判断其是否已经破产。另一方面,由于潜在交易对手不能提供充足而良好的抵押,同业市场的资金拆出方意识到拆借行为风险很大而不愿意拆出资金,因此银行间市场事实上已经停止了运转。 美联储强烈意识到,法国巴黎银行流动性危机事件可能对金融市场产生影响,因此立刻声明已经做好准备通过贴现窗口提供流动性。一个星期之后,美联储又宣布降低贴现率,并将贴现率与联邦基金利率之差从1个百分点缩减到0.5个百分点。当商业银行对通过贴现窗口获得流动性仍心存犹豫时,美联储于2007年12月开始着手推出贷款拍卖计划,鼓励商业银行从美联储获取资金。几个星期之后,当英格兰银行宣布向困境中的北岩银行提供紧急贷款时,美联储又将贴现率和联邦基金利率同时降低了50个基点。通过一系列的减息政策,联邦基金利率在2008年1月底降至3%,在4月降至2%,而到了2008年12月,这一利率降至历史最低水平:0。0.25%,并且持续到了2010年。
评分汉译学术名著都值得购买,没说的
评分很好的书,很快就收到了。
评分速度快
相关图书







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 tushu.tinynews.org All Rights Reserved. 求知書站 版权所有